Domain steuerrechtspraxis.de kaufen?
Wir ziehen mit dem Projekt
steuerrechtspraxis.de um.
Sind Sie am Kauf der Domain
steuerrechtspraxis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerrechtspraxis.de kaufen?
Wie beeinflusst die Platzierung eines Produkts im Verkaufsregal den Kaufentscheidungsprozess der Konsumenten?
Die Platzierung eines Produkts im Verkaufsregal kann die Sichtbarkeit und Aufmerksamkeit der Konsumenten erhöhen. Ein prominentes Regalplatzierung kann die Wahrscheinlichkeit erhöhen, dass ein Produkt gekauft wird. Die Positionierung auf Augenhöhe oder in der Nähe von ähnlichen Produkten kann die Kaufentscheidung positiv beeinflussen. **
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **


Ähnliche Suchbegriffe für Verkaufsregal
Top-Angebote
Produkte zum Begriff Verkaufsregal:
-
Verkaufsregal beidseitig, Lochwände, 1600 x 1000 x 900 mm, Grundregal, weißDiese Regale sind vor allem für Läden mit verschiedenem Sortiment oder Präsentationsräume bestimmt Sie bestehen aus Stahlrahmen in einseitiger oder beidseitiger Ausführung, die mit glatten oder gelochten Blechwänden ausgefüllt sind Die Verkaufsregale werden je nach Bedarf als Kragarmregale ausgeführt, die in mehreren Tiefen hergestellt werden Die Tragfähigkeit der Regalböden beträgt max. 50 kg je nach Regalmaß und Position, die gesamte Tragfähigkeit des einseitigen Regals beträgt 250 kg, des zweiseitigen 450 kg Die Regale sind im Regalrahmen höhenverstellbar Die Konstruktion und Regalböden sind in weiß oder dunkelgrau pulverbeschichtet Regalbreite 1000 mm Die Regale können nebeneinander gestellt und mit Anbauregalen erweitert werden Für den Zusammenbau der Verkaufsregale wählen Sie die gewünschte Anzahl von Grund- und Anbaurahmen (Lieferung inkl. Unterboden) und die dazu passenden Fachböden in den Tiefen 400 oder 450 mm. Regalböden sind nicht im Lieferumfang enthalten. Regalböden für Verkaufsregale können im Zubehör ausgewählt werden.265,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Edinger, Manuel: Fallsammlung EinkommensteuerFallsammlung Einkommensteuer , Das Trainingsbuch zur Einkommensteuer - Ihr idealer Begleiter für Prüfung und Praxis! Sowohl in der Prüfung als auch in der Praxis kommt es stets darauf an, konkrete steuerliche Probleme zu lösen. Dies am praxisnahen Fall zu üben, ist damit das optimale Training und gibt angehenden Steuerprofis die Sicherheit, die Lerninhalte zu beherrschen. Der Gesetzessystematik entsprechend thematisch gegliedert, erläutert diese Fallsammlung in 13 Kapiteln die Anwendung des aktuellen Einkommensteuerrechts anhand von über 360 Fällen.¿ So lernen Sie gezielt und effektiv, Sachverhalte richtig zu erkennen und sich sicher im Einkommensteuerrecht zu bewegen. Hierfür hat das ausbildungserfahrene Autorenteam die Fälle aktuell aufbereitet und die Praxisnähe sichergestellt. Rechtsstand dieser Neuauflage ist der 1.10.2024. Inhaltsverzeichnis: Kapitel 1: Steuerpflicht Kapitel 2: Einkommensteuerliche Grundbegriffe Kapitel 3: Allgemeine Fragen der Veranlagung Kapitel 4: Nicht abzugsfähige Ausgaben (§ 12 EStG) Kapitel 5: Sonderausgaben Kapitel 6: Familienleistungsausgleich, Entlastungsbetrag für Alleinerziehende (§§ 24b, 31, 32 und 62-¿78 EStG) Kapitel 7: Außergewöhnliche Belastungen Kapitel 8: Gewinnermittlung Kapitel 9: AfA Kapitel 10: Die Einkunftsarten Kapitel 11: Veranlagung von Ehegatten Kapitel 12: Steuertarif. Kapitel 13: Besteuerung beschränkt Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##~NWB-Steuerfachkurs##, Autoren: Edinger, Manuel~Jauch, David~Schoor, Hans Walter, Edition: NED, Auflage: 24027, Auflage/Ausgabe: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 700, Keyword: Training; Prüfung; Praxis; Steuerfachkurs; Steuerberater; Steuerfachwirt; Diplom Finanzwirt; Lehrbuch; Fallgestaltungen; Praxisfälle; Steuerberaterprüfung; Fälle, Fachschema: Einkommensteuer~Steuer / Einkommensteuer~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 700 Blätter, Länge: 240, Breite: 168, Höhe: 40, Gewicht: 1115, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
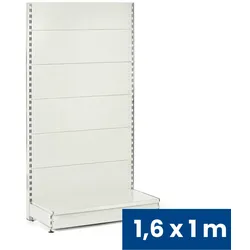
Verkaufsregal einseitig, Lochwände, 1600 x 1000 x 450 mm, Grundregal, weißDiese Regale sind vor allem für Läden mit verschiedenem Sortiment oder Präsentationsräume bestimmt Sie bestehen aus Stahlrahmen in einseitiger oder beidseitiger Ausführung, die mit glatten oder gelochten Blechwänden ausgefüllt sind Die Verkaufsregale werden je nach Bedarf als Kragarmregale ausgeführt, die in mehreren Tiefen hergestellt werden Die Tragfähigkeit der Regalböden beträgt max. 50 kg je nach Regalmaß und Position, die gesamte Tragfähigkeit des einseitigen Regals beträgt 250 kg, des zweiseitigen 450 kg Die Regale sind im Regalrahmen höhenverstellbar Die Konstruktion und Regalböden sind in weiß oder dunkelgrau pulverbeschichtet Regalbreite 1000 mm Die Regale können nebeneinander gestellt und mit Anbauregalen erweitert werden Für den Zusammenbau der Verkaufsregale wählen Sie die gewünschte Anzahl von Grund- und Anbaurahmen (Lieferung inkl. Unterboden) und die dazu passenden Fachböden in den Tiefen 400 oder 450 mm. Regalböden sind nicht im Lieferumfang enthalten. Regalböden für Verkaufsregale können im Zubehör ausgewählt werden.156,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **
-
Wie berechnet das Finanzamt die Einkommensteuer Vorauszahlung?
Das Finanzamt berechnet die Einkommensteuer Vorauszahlung auf Basis der Einkommenssteuererklärung des Vorjahres. Dabei wird das zu versteuernde Einkommen sowie die individuellen Steuersätze berücksichtigt. Auch mögliche Steuerermäßigungen und Freibeträge fließen in die Berechnung mit ein. Die Vorauszahlungen werden in der Regel vierteljährlich geleistet und können im Laufe des Jahres angepasst werden, falls sich die Einkommenssituation ändert. Es ist wichtig, die Vorauszahlungen regelmäßig zu überprüfen und gegebenenfalls anzupassen, um Nachzahlungen oder Rückzahlungen zu vermeiden. **
-
Wie setzt das Finanzamt die Einkommensteuer fest?
Das Finanzamt setzt die Einkommensteuer fest, indem es die Einkünfte einer Person aus verschiedenen Quellen wie Gehalt, Kapitalerträgen und Vermietungseinkünften zusammenrechnet. Anschließend werden von diesen Einkünften bestimmte Freibeträge abgezogen, um das zu versteuernde Einkommen zu ermitteln. Auf Basis des zu versteuernden Einkommens wird dann der individuelle Steuersatz angewendet, der in den Einkommensteuertabellen festgelegt ist. Nach Abzug von eventuellen Sonderausgaben, außergewöhnlichen Belastungen und Steuerermäßigungen wird die endgültige Einkommensteuer festgesetzt. Die Steuerpflichtigen erhalten einen Steuerbescheid, in dem die Berechnung der Einkommensteuer detailliert aufgeführt ist. **
-
Wie kann man die Einkommensteuer durch legale Mittel minimieren? Was sind die wichtigsten Änderungen im Steuergesetz für die Einkommensteuer in diesem Jahr?
1. Man kann die Einkommensteuer durch legale Mittel minimieren, indem man Werbungskosten geltend macht, Spenden absetzt und Steuerfreibeträge nutzt. 2. Die wichtigsten Änderungen im Steuergesetz für die Einkommensteuer in diesem Jahr betreffen unter anderem die Anhebung des Grundfreibetrags, die Abschaffung des Solidaritätszuschlags für die meisten Steuerzahler und die Erhöhung des Kindergeldes. **

Was sind die gängigsten Fehler, die bei einer Betriebsprüfung durch das Finanzamt begangen werden?
Die gängigsten Fehler bei einer Betriebsprüfung sind unvollständige oder fehlerhafte Buchführung, unzureichende Dokumentation von Geschäftsvorfällen und unklare Trennung von betrieblichen und privaten Ausgaben. Diese Fehler können zu Nachzahlungen, Strafzahlungen und weiteren Konsequenzen führen. Es ist daher wichtig, die Buchführung sorgfältig zu führen und alle steuerrelevanten Unterlagen ordnungsgemäß aufzubewahren. **
Was sind die häufigsten Fehler, die bei einer Betriebsprüfung durch das Finanzamt aufgedeckt werden können?
Die häufigsten Fehler bei einer Betriebsprüfung sind unvollständige oder fehlerhafte Buchführung, unzureichende Dokumentation von Geschäftsvorfällen und falsche Angaben in der Steuererklärung. Diese Fehler können zu Nachzahlungen, Strafzahlungen und sogar zu strafrechtlichen Konsequenzen führen. Es ist daher wichtig, die steuerlichen Pflichten und Vorschriften genau einzuhalten und eine ordnungsgemäße Buchführung zu führen. **
Top-Angebote
Produkte zum Begriff Verkaufsregal:
-
Snack-Organizer, 4-stöckiges Verkaufsregal, Obst- und Gemüse-Snackkorb-Set, RegalSnack-Organizer, 4-stöckiges Verkaufsregal, Obst- und Gemüse-Snackkorb-Set, Regal. 2. Einkaufswagenregal: Snackregal aus Stahl: Snackregal for den Convenience Store mit dreieckiger, stabiler Struktur, stabil und fest ohne zu wackeln. Robuste, verdickte Stahlrohre, robust, wasserdicht/rostfrei, lichtecht, halten schweren Belastungen stand, ohne zusammenzubrechen, sodass Sie es bedenkenlos verwenden können 1, Spielzeugregal: Ausreichend Stauraum: Dieses Snack-Displayregal ist mit 4/8 großen Aufbewahrungskörben ausgestattet. Sie können Obst, Gemüse, Spielzeug, Bücher, Snacks usw. problemlos klassifizieren, wodurch Ihr Raum ordentlicher und ordentlicher wird und die Kunden zufrieden sind 3, Gemüseregal: Verstellbare Bodenfüße: Die Bodenfüße können frei eingestellt werden, passend for verschiedene unebene Böden. Alle hervorstehenden Teile sind mit einem Sicherheitseckenschutz ausgestattet, um ein Verkratzen des Bodens zu verhindern, leise Bewegung, sicher und fest 4. Einzelhandelsregal: Vielseitig einsetzbar: Geeignet for Einzelhandelsgeschäfte oder gewerbliche Nutzung, kann in Supermärkten, Apotheken, Convenience Stores, Schlafsälen, Wohnzimmern, Schlafzimmern, Küchen und anderen Orten verwendet werden, zur Lagerung von Obst, Gemüse, frischen Lebensmitteln, Spielzeug, landwirtschaftlichen Produkten, Zwiebeln, Kartoffeln, Snacks und anderen täglichen Notwendigkeiten Diese Supermarkt-Auslage und Snackaufbewahrung eignet sich für Supermärkte, Privatküchen, Schlafzimmer und Schönheitssalons. Farbe:One Color329,71 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verkaufsregal beidseitig, Lochwände, 1600 x 1000 x 900 mm, Grundregal, weißDiese Regale sind vor allem für Läden mit verschiedenem Sortiment oder Präsentationsräume bestimmt Sie bestehen aus Stahlrahmen in einseitiger oder beidseitiger Ausführung, die mit glatten oder gelochten Blechwänden ausgefüllt sind Die Verkaufsregale werden je nach Bedarf als Kragarmregale ausgeführt, die in mehreren Tiefen hergestellt werden Die Tragfähigkeit der Regalböden beträgt max. 50 kg je nach Regalmaß und Position, die gesamte Tragfähigkeit des einseitigen Regals beträgt 250 kg, des zweiseitigen 450 kg Die Regale sind im Regalrahmen höhenverstellbar Die Konstruktion und Regalböden sind in weiß oder dunkelgrau pulverbeschichtet Regalbreite 1000 mm Die Regale können nebeneinander gestellt und mit Anbauregalen erweitert werden Für den Zusammenbau der Verkaufsregale wählen Sie die gewünschte Anzahl von Grund- und Anbaurahmen (Lieferung inkl. Unterboden) und die dazu passenden Fachböden in den Tiefen 400 oder 450 mm. Regalböden sind nicht im Lieferumfang enthalten. Regalböden für Verkaufsregale können im Zubehör ausgewählt werden.265,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Platzierung eines Produkts im Verkaufsregal den Kaufentscheidungsprozess der Konsumenten?
Die Platzierung eines Produkts im Verkaufsregal kann die Sichtbarkeit und Aufmerksamkeit der Konsumenten erhöhen. Ein prominentes Regalplatzierung kann die Wahrscheinlichkeit erhöhen, dass ein Produkt gekauft wird. Die Positionierung auf Augenhöhe oder in der Nähe von ähnlichen Produkten kann die Kaufentscheidung positiv beeinflussen. **
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **
-
Wie berechnet das Finanzamt die Einkommensteuer Vorauszahlung?
Das Finanzamt berechnet die Einkommensteuer Vorauszahlung auf Basis der Einkommenssteuererklärung des Vorjahres. Dabei wird das zu versteuernde Einkommen sowie die individuellen Steuersätze berücksichtigt. Auch mögliche Steuerermäßigungen und Freibeträge fließen in die Berechnung mit ein. Die Vorauszahlungen werden in der Regel vierteljährlich geleistet und können im Laufe des Jahres angepasst werden, falls sich die Einkommenssituation ändert. Es ist wichtig, die Vorauszahlungen regelmäßig zu überprüfen und gegebenenfalls anzupassen, um Nachzahlungen oder Rückzahlungen zu vermeiden. **
Ähnliche Suchbegriffe für Verkaufsregal
-
Edinger, Manuel: Fallsammlung EinkommensteuerFallsammlung Einkommensteuer , Das Trainingsbuch zur Einkommensteuer - Ihr idealer Begleiter für Prüfung und Praxis! Sowohl in der Prüfung als auch in der Praxis kommt es stets darauf an, konkrete steuerliche Probleme zu lösen. Dies am praxisnahen Fall zu üben, ist damit das optimale Training und gibt angehenden Steuerprofis die Sicherheit, die Lerninhalte zu beherrschen. Der Gesetzessystematik entsprechend thematisch gegliedert, erläutert diese Fallsammlung in 13 Kapiteln die Anwendung des aktuellen Einkommensteuerrechts anhand von über 360 Fällen.¿ So lernen Sie gezielt und effektiv, Sachverhalte richtig zu erkennen und sich sicher im Einkommensteuerrecht zu bewegen. Hierfür hat das ausbildungserfahrene Autorenteam die Fälle aktuell aufbereitet und die Praxisnähe sichergestellt. Rechtsstand dieser Neuauflage ist der 1.10.2024. Inhaltsverzeichnis: Kapitel 1: Steuerpflicht Kapitel 2: Einkommensteuerliche Grundbegriffe Kapitel 3: Allgemeine Fragen der Veranlagung Kapitel 4: Nicht abzugsfähige Ausgaben (§ 12 EStG) Kapitel 5: Sonderausgaben Kapitel 6: Familienleistungsausgleich, Entlastungsbetrag für Alleinerziehende (§§ 24b, 31, 32 und 62-¿78 EStG) Kapitel 7: Außergewöhnliche Belastungen Kapitel 8: Gewinnermittlung Kapitel 9: AfA Kapitel 10: Die Einkunftsarten Kapitel 11: Veranlagung von Ehegatten Kapitel 12: Steuertarif. Kapitel 13: Besteuerung beschränkt Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##~NWB-Steuerfachkurs##, Autoren: Edinger, Manuel~Jauch, David~Schoor, Hans Walter, Edition: NED, Auflage: 24027, Auflage/Ausgabe: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 700, Keyword: Training; Prüfung; Praxis; Steuerfachkurs; Steuerberater; Steuerfachwirt; Diplom Finanzwirt; Lehrbuch; Fallgestaltungen; Praxisfälle; Steuerberaterprüfung; Fälle, Fachschema: Einkommensteuer~Steuer / Einkommensteuer~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 700 Blätter, Länge: 240, Breite: 168, Höhe: 40, Gewicht: 1115, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verkaufsregal einseitig, Lochwände, 1600 x 1000 x 450 mm, Grundregal, weißDiese Regale sind vor allem für Läden mit verschiedenem Sortiment oder Präsentationsräume bestimmt Sie bestehen aus Stahlrahmen in einseitiger oder beidseitiger Ausführung, die mit glatten oder gelochten Blechwänden ausgefüllt sind Die Verkaufsregale werden je nach Bedarf als Kragarmregale ausgeführt, die in mehreren Tiefen hergestellt werden Die Tragfähigkeit der Regalböden beträgt max. 50 kg je nach Regalmaß und Position, die gesamte Tragfähigkeit des einseitigen Regals beträgt 250 kg, des zweiseitigen 450 kg Die Regale sind im Regalrahmen höhenverstellbar Die Konstruktion und Regalböden sind in weiß oder dunkelgrau pulverbeschichtet Regalbreite 1000 mm Die Regale können nebeneinander gestellt und mit Anbauregalen erweitert werden Für den Zusammenbau der Verkaufsregale wählen Sie die gewünschte Anzahl von Grund- und Anbaurahmen (Lieferung inkl. Unterboden) und die dazu passenden Fachböden in den Tiefen 400 oder 450 mm. Regalböden sind nicht im Lieferumfang enthalten. Regalböden für Verkaufsregale können im Zubehör ausgewählt werden.156,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verkaufsregal einseitig, Lochwände, 2200 x 1000 x 450 mm, Grundregal, weißDiese Regale sind vor allem für Läden mit verschiedenem Sortiment oder Präsentationsräume bestimmt Sie bestehen aus Stahlrahmen in einseitiger oder beidseitiger Ausführung, die mit glatten oder gelochten Blechwänden ausgefüllt sind Die Verkaufsregale werden je nach Bedarf als Kragarmregale ausgeführt, die in mehreren Tiefen hergestellt werden Die Tragfähigkeit der Regalböden beträgt max. 50 kg je nach Regalmaß und Position, die gesamte Tragfähigkeit des einseitigen Regals beträgt 250 kg, des zweiseitigen 450 kg Die Regale sind im Regalrahmen höhenverstellbar Die Konstruktion und Regalböden sind in weiß oder dunkelgrau pulverbeschichtet Regalbreite 1000 mm Die Regale können nebeneinander gestellt und mit Anbauregalen erweitert werden Für den Zusammenbau der Verkaufsregale wählen Sie die gewünschte Anzahl von Grund- und Anbaurahmen (Lieferung inkl. Unterboden) und die dazu passenden Fachböden in den Tiefen 400 oder 450 mm. Regalböden sind nicht im Lieferumfang enthalten. Regalböden für Verkaufsregale können im Zubehör ausgewählt werden.193,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
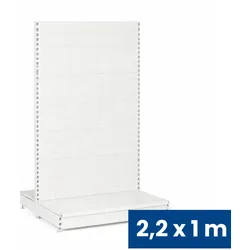
Verkaufsregal beidseitig, Lochwände, 2200 x 1000 x 900 mm, Grundregal, weißDiese Regale sind vor allem für Läden mit verschiedenem Sortiment oder Präsentationsräume bestimmt Sie bestehen aus Stahlrahmen in einseitiger oder beidseitiger Ausführung, die mit glatten oder gelochten Blechwänden ausgefüllt sind Die Verkaufsregale werden je nach Bedarf als Kragarmregale ausgeführt, die in mehreren Tiefen hergestellt werden Die Tragfähigkeit der Regalböden beträgt max. 50 kg je nach Regalmaß und Position, die gesamte Tragfähigkeit des einseitigen Regals beträgt 250 kg, des zweiseitigen 450 kg Die Regale sind im Regalrahmen höhenverstellbar Die Konstruktion und Regalböden sind in weiß oder dunkelgrau pulverbeschichtet Regalbreite 1000 mm Die Regale können nebeneinander gestellt und mit Anbauregalen erweitert werden Für den Zusammenbau der Verkaufsregale wählen Sie die gewünschte Anzahl von Grund- und Anbaurahmen (Lieferung inkl. Unterboden) und die dazu passenden Fachböden in den Tiefen 400 oder 450 mm. Regalböden sind nicht im Lieferumfang enthalten. Regalböden für Verkaufsregale können im Zubehör ausgewählt werden.322,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie setzt das Finanzamt die Einkommensteuer fest?
Das Finanzamt setzt die Einkommensteuer fest, indem es die Einkünfte einer Person aus verschiedenen Quellen wie Gehalt, Kapitalerträgen und Vermietungseinkünften zusammenrechnet. Anschließend werden von diesen Einkünften bestimmte Freibeträge abgezogen, um das zu versteuernde Einkommen zu ermitteln. Auf Basis des zu versteuernden Einkommens wird dann der individuelle Steuersatz angewendet, der in den Einkommensteuertabellen festgelegt ist. Nach Abzug von eventuellen Sonderausgaben, außergewöhnlichen Belastungen und Steuerermäßigungen wird die endgültige Einkommensteuer festgesetzt. Die Steuerpflichtigen erhalten einen Steuerbescheid, in dem die Berechnung der Einkommensteuer detailliert aufgeführt ist. **
-
Wie kann man die Einkommensteuer durch legale Mittel minimieren? Was sind die wichtigsten Änderungen im Steuergesetz für die Einkommensteuer in diesem Jahr?
1. Man kann die Einkommensteuer durch legale Mittel minimieren, indem man Werbungskosten geltend macht, Spenden absetzt und Steuerfreibeträge nutzt. 2. Die wichtigsten Änderungen im Steuergesetz für die Einkommensteuer in diesem Jahr betreffen unter anderem die Anhebung des Grundfreibetrags, die Abschaffung des Solidaritätszuschlags für die meisten Steuerzahler und die Erhöhung des Kindergeldes. **
-
Was sind die gängigsten Fehler, die bei einer Betriebsprüfung durch das Finanzamt begangen werden?
Die gängigsten Fehler bei einer Betriebsprüfung sind unvollständige oder fehlerhafte Buchführung, unzureichende Dokumentation von Geschäftsvorfällen und unklare Trennung von betrieblichen und privaten Ausgaben. Diese Fehler können zu Nachzahlungen, Strafzahlungen und weiteren Konsequenzen führen. Es ist daher wichtig, die Buchführung sorgfältig zu führen und alle steuerrelevanten Unterlagen ordnungsgemäß aufzubewahren. **
-
Was sind die häufigsten Fehler, die bei einer Betriebsprüfung durch das Finanzamt aufgedeckt werden können?
Die häufigsten Fehler bei einer Betriebsprüfung sind unvollständige oder fehlerhafte Buchführung, unzureichende Dokumentation von Geschäftsvorfällen und falsche Angaben in der Steuererklärung. Diese Fehler können zu Nachzahlungen, Strafzahlungen und sogar zu strafrechtlichen Konsequenzen führen. Es ist daher wichtig, die steuerlichen Pflichten und Vorschriften genau einzuhalten und eine ordnungsgemäße Buchführung zu führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.