Domain steuerrechtspraxis.de kaufen?
Wir ziehen mit dem Projekt
steuerrechtspraxis.de um.
Sind Sie am Kauf der Domain
steuerrechtspraxis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerrechtspraxis.de kaufen?
Was wird besser aufgenommen Calciumcarbonat oder Calciumcitrat?
Was wird besser aufgenommen Calciumcarbonat oder Calciumcitrat? Calciumcitrat wird im Allgemeinen besser aufgenommen als Calciumcarbonat, da es eine höhere Bioverfügbarkeit hat. Dies bedeutet, dass der Körper Calciumcitrat effizienter aufnehmen kann und somit mehr Calcium für die Knochengesundheit und andere wichtige Funktionen nutzen kann. Calciumcitrat wird auch besser vertragen, da es weniger wahrscheinlich zu Magen-Darm-Beschwerden wie Verstopfung führt. Es ist jedoch wichtig zu beachten, dass die optimale Aufnahme von Calcium auch von anderen Faktoren wie der Nahrungszusammensetzung und der individuellen Gesundheit abhängt. Es ist daher ratsam, mit einem Arzt oder Ernährungsberater zu sprechen, um die beste Calciumquelle für Ihre Bedürfnisse zu ermitteln. **
Wie verwende ich Calciumcitrat in der Waschmaschine?
Calciumcitrat wird normalerweise nicht in der Waschmaschine verwendet. Es ist ein Nahrungsergänzungsmittel und wird oft als Säureregulator in Lebensmitteln verwendet. Wenn du Probleme mit Kalkablagerungen in deiner Waschmaschine hast, solltest du stattdessen spezielle Entkalkungsmittel verwenden, die für diesen Zweck entwickelt wurden. **

Ähnliche Suchbegriffe für Calciumcitrat
Top-Angebote
Produkte zum Begriff Calciumcitrat:
-
Calciumcitrat KapselnAnwendungsgebiet von Calciumcitrat KapselnCalciumcitrat Kapseln sind ein Nahrungsergänzungsmittel mit Calciumcitrat, dass eine wichtige Rolle für den Aufbau und die Stärkung von Knochen, sowie für weitere Funktionen des Körpers hat.Wirkungsweise von Calciumcitrat KapselnDas in Calciumcitrat Kapseln enthaltene Calcium spielt eine wichtige Rolle für den Aufbau der Knochen sowie für andere Körperfunktionen, die von einer optimalen Versorgung mit diesem wichtigen Nährstoff abhängig sind. Calcium wird insbesondere für die Zähne und die Knochen benötigt, da diese hauptsächlich aus Calciumverbindungen bestehen. Wichtig ist Calcium auch für die Signalübertragung zwischen den Nervenzellen sowie für eine normale Funktion der Muskeln und des Säure-Basen-Haushalts. Auch bei der Blutgerinnung spielt es eine wichtige Rolle, da es benötigt wird, um einen Blutgerinnungsfaktor in seine aktive Form umzuwandeln. Calcium in Form von Tricalciumcitrat hat eine hohe Bioverfügbarkeit und kann dadurch vom Körper sehr gut aufgenommen werden.Wirkstoffe / Inhaltsstoffe / ZutatenCalciumcitrat Kapseln enthalten: Zutaten: 86,2 % Tricalciumcitrat, Überzugsmittel: Hydroxypropylmethylcellulose (pflanzliche Kapselhülle) Nährstoffe pro 3 Kapseln / %NRV* Tricalciumcitrat 2250 mg / ** davon Calcium 513 mg / 64% * Prozentualer Anteil der Nährstoffbezugswerte nach Verordnung (EU) NR. 1169/2011 pro Tagesdosis.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungAnwendungsempfehlung von Calciumcitrat Kapseln: Sie nehmen 3 x täglich 1 Kapsel mit ausreichend Flüssigkeit zu einer Hauptmahlzeit ein.HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung sowie eine gesunde Lebensweise. Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritt12,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Calciumcitrat 60 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Calcium Verwendung/Anwendung/Verzehrempfehlung: Täglich 3 x 1 Kapsel zu oder zwischen den Mahlzeiten einnehmen. Nährwertdeklaration: Nährstoffe: pro 3 Kapseln %NRV* Calciumcitrat, davon: 2122,8 mg ** o Calcium 501 mg 63% * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Calciumcitrat, Überzugsmittel Hydroxypropylmethylcellulose (Kapselhülle). Allergene: keine Nettofüllmenge: 60 Kapseln = 49,6 g Aufbewahrungsbedingungen: Kühl, und trocken lagern. Nach Anbruch stets fest verschließen und zügig aufbrauchen. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: 11A Nutritheke GmbH Hauptstraße 3a 91341 Röttenbach Weitere Hinweise: Lactosefrei, glutenfrei, gelatinefrei, farbstofffrei, vegan, pflanzliche Kapselhülle, ohne Gentechnik. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: https://www.nutritheke.de und Angaben der Verpackung Stand: 06/202510,19 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
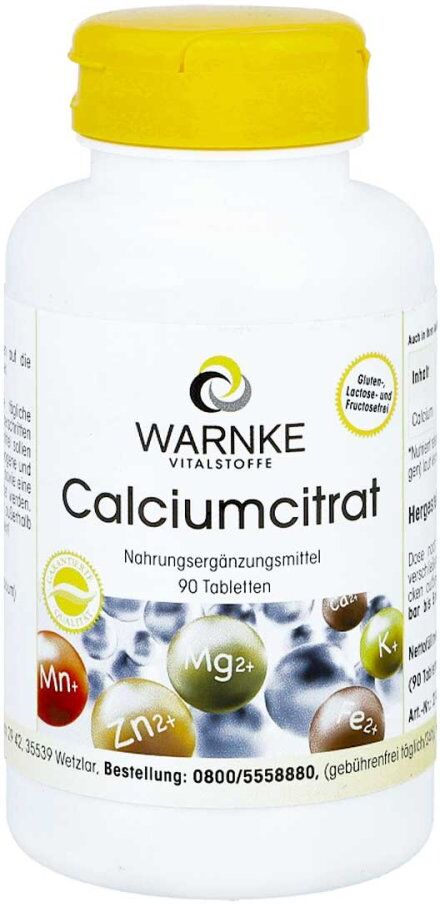
Calciumcitrat 90 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel Calciumcitrat Verwendung/Anwendung/Verzehrempfehlung: Erwachsene verzehren täglich 3 Tabletten auf die Mahlzeiten verteilt mit viel Wasser. Nährwertdeklaration: Nährstoff pro 3 Tabletten = Tagesdosis %NRV* Calcium 900 mg 113% * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Calciumcitrat (enthält 20,5% Calcium). Allergene: keine Nettofüllmenge: 500 Tabletten = 575g Aufbewahrungsbedingungen: Dose nach dem Öffnen stets gut verschließen und trocken lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Warnke Vitalstoffe GmbH Postfach 29 42 35539 Wetzlar Germany Weitere Hinweise: Gelatinefrei, Glutenfrei, Hefefrei, Lactosefrei, Vegan. Nicht geeignet für schwangere und stillende Frauen. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: Angaben der Verpackung Stand: 05/20238,78 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist der Unterschied zwischen Calciumcarbonat und Calciumcitrat?
Was ist der Unterschied zwischen Calciumcarbonat und Calciumcitrat? Calciumcarbonat ist eine häufig verwendete Form von Calcium, die in vielen Nahrungsergänzungsmitteln und Antazida vorkommt. Es hat einen höheren Calciumgehalt pro Gewichtseinheit im Vergleich zu Calciumcitrat. Calciumcitrat hingegen wird besser vom Körper aufgenommen, insbesondere bei Menschen mit Magen-Darm-Problemen oder älteren Menschen, da es unabhängig von der Magensäure absorbiert wird. Beide Formen haben unterschiedliche Anwendungen und können je nach Bedarf und individuellen Umständen gewählt werden. **
-
Warum ist Calciumacetat in Wasser löslich und Calciumcitrat nicht?
Calciumacetat ist in Wasser löslich, da es sich in Wasser dissoziiert und die Calcium- und Acetat-Ionen frei werden. Diese Ionen können von den Wassermolekülen umgeben und stabilisiert werden. Calciumcitrat hingegen ist in Wasser weniger löslich, da es sich nicht vollständig dissoziiert und die Calcium- und Citrat-Ionen nicht so leicht von den Wassermolekülen umgeben werden können. **
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **


Wie berechnet das Finanzamt die Einkommensteuer Vorauszahlung?
Das Finanzamt berechnet die Einkommensteuer Vorauszahlung auf Basis der Einkommenssteuererklärung des Vorjahres. Dabei wird das zu versteuernde Einkommen sowie die individuellen Steuersätze berücksichtigt. Auch mögliche Steuerermäßigungen und Freibeträge fließen in die Berechnung mit ein. Die Vorauszahlungen werden in der Regel vierteljährlich geleistet und können im Laufe des Jahres angepasst werden, falls sich die Einkommenssituation ändert. Es ist wichtig, die Vorauszahlungen regelmäßig zu überprüfen und gegebenenfalls anzupassen, um Nachzahlungen oder Rückzahlungen zu vermeiden. **
Wie setzt das Finanzamt die Einkommensteuer fest?
Das Finanzamt setzt die Einkommensteuer fest, indem es die Einkünfte einer Person aus verschiedenen Quellen wie Gehalt, Kapitalerträgen und Vermietungseinkünften zusammenrechnet. Anschließend werden von diesen Einkünften bestimmte Freibeträge abgezogen, um das zu versteuernde Einkommen zu ermitteln. Auf Basis des zu versteuernden Einkommens wird dann der individuelle Steuersatz angewendet, der in den Einkommensteuertabellen festgelegt ist. Nach Abzug von eventuellen Sonderausgaben, außergewöhnlichen Belastungen und Steuerermäßigungen wird die endgültige Einkommensteuer festgesetzt. Die Steuerpflichtigen erhalten einen Steuerbescheid, in dem die Berechnung der Einkommensteuer detailliert aufgeführt ist. **
Top-Angebote
Produkte zum Begriff Calciumcitrat:
-
Calciumcitrat PulverCalcium trägt bei: • zur Erhaltung normaler Knochen und Zähne • zu einer normalen Muskelfunktion • zu einem normalen Energiestoffwechsel • zu einer normalen Blutgerinnung • zu einer normalen Funktion der Verdauungsenzyme • zu einer normalen Signalübertragung zwischen den Nervenzellen Hinweise zur Handhabung und Lagerung Täglich 3 mal 2 Messlöffel (à 0,5 g) in 250 ml stillemWasser auflösen (bitte gut umrühren) und einnehmen. Für eine bessere Löslichkeit empfehlen wir lauwarmes Wasser zu verwenden. Außerhalb der Reichweite von kleinen Kindern lagern.12,26 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Calciumcitrat KapselnAnwendungsgebiet von Calciumcitrat KapselnCalciumcitrat Kapseln sind ein Nahrungsergänzungsmittel mit Calciumcitrat, dass eine wichtige Rolle für den Aufbau und die Stärkung von Knochen, sowie für weitere Funktionen des Körpers hat.Wirkungsweise von Calciumcitrat KapselnDas in Calciumcitrat Kapseln enthaltene Calcium spielt eine wichtige Rolle für den Aufbau der Knochen sowie für andere Körperfunktionen, die von einer optimalen Versorgung mit diesem wichtigen Nährstoff abhängig sind. Calcium wird insbesondere für die Zähne und die Knochen benötigt, da diese hauptsächlich aus Calciumverbindungen bestehen. Wichtig ist Calcium auch für die Signalübertragung zwischen den Nervenzellen sowie für eine normale Funktion der Muskeln und des Säure-Basen-Haushalts. Auch bei der Blutgerinnung spielt es eine wichtige Rolle, da es benötigt wird, um einen Blutgerinnungsfaktor in seine aktive Form umzuwandeln. Calcium in Form von Tricalciumcitrat hat eine hohe Bioverfügbarkeit und kann dadurch vom Körper sehr gut aufgenommen werden.Wirkstoffe / Inhaltsstoffe / ZutatenCalciumcitrat Kapseln enthalten: Zutaten: 86,2 % Tricalciumcitrat, Überzugsmittel: Hydroxypropylmethylcellulose (pflanzliche Kapselhülle) Nährstoffe pro 3 Kapseln / %NRV* Tricalciumcitrat 2250 mg / ** davon Calcium 513 mg / 64% * Prozentualer Anteil der Nährstoffbezugswerte nach Verordnung (EU) NR. 1169/2011 pro Tagesdosis.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungAnwendungsempfehlung von Calciumcitrat Kapseln: Sie nehmen 3 x täglich 1 Kapsel mit ausreichend Flüssigkeit zu einer Hauptmahlzeit ein.HinweiseNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung sowie eine gesunde Lebensweise. Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritt12,36 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Calciumcitrat 60 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Calcium Verwendung/Anwendung/Verzehrempfehlung: Täglich 3 x 1 Kapsel zu oder zwischen den Mahlzeiten einnehmen. Nährwertdeklaration: Nährstoffe: pro 3 Kapseln %NRV* Calciumcitrat, davon: 2122,8 mg ** o Calcium 501 mg 63% * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Calciumcitrat, Überzugsmittel Hydroxypropylmethylcellulose (Kapselhülle). Allergene: keine Nettofüllmenge: 60 Kapseln = 49,6 g Aufbewahrungsbedingungen: Kühl, und trocken lagern. Nach Anbruch stets fest verschließen und zügig aufbrauchen. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: 11A Nutritheke GmbH Hauptstraße 3a 91341 Röttenbach Weitere Hinweise: Lactosefrei, glutenfrei, gelatinefrei, farbstofffrei, vegan, pflanzliche Kapselhülle, ohne Gentechnik. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: https://www.nutritheke.de und Angaben der Verpackung Stand: 06/202510,19 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Was wird besser aufgenommen Calciumcarbonat oder Calciumcitrat?
Was wird besser aufgenommen Calciumcarbonat oder Calciumcitrat? Calciumcitrat wird im Allgemeinen besser aufgenommen als Calciumcarbonat, da es eine höhere Bioverfügbarkeit hat. Dies bedeutet, dass der Körper Calciumcitrat effizienter aufnehmen kann und somit mehr Calcium für die Knochengesundheit und andere wichtige Funktionen nutzen kann. Calciumcitrat wird auch besser vertragen, da es weniger wahrscheinlich zu Magen-Darm-Beschwerden wie Verstopfung führt. Es ist jedoch wichtig zu beachten, dass die optimale Aufnahme von Calcium auch von anderen Faktoren wie der Nahrungszusammensetzung und der individuellen Gesundheit abhängt. Es ist daher ratsam, mit einem Arzt oder Ernährungsberater zu sprechen, um die beste Calciumquelle für Ihre Bedürfnisse zu ermitteln. **
-
Wie verwende ich Calciumcitrat in der Waschmaschine?
Calciumcitrat wird normalerweise nicht in der Waschmaschine verwendet. Es ist ein Nahrungsergänzungsmittel und wird oft als Säureregulator in Lebensmitteln verwendet. Wenn du Probleme mit Kalkablagerungen in deiner Waschmaschine hast, solltest du stattdessen spezielle Entkalkungsmittel verwenden, die für diesen Zweck entwickelt wurden. **
-
Was ist der Unterschied zwischen Calciumcarbonat und Calciumcitrat?
Was ist der Unterschied zwischen Calciumcarbonat und Calciumcitrat? Calciumcarbonat ist eine häufig verwendete Form von Calcium, die in vielen Nahrungsergänzungsmitteln und Antazida vorkommt. Es hat einen höheren Calciumgehalt pro Gewichtseinheit im Vergleich zu Calciumcitrat. Calciumcitrat hingegen wird besser vom Körper aufgenommen, insbesondere bei Menschen mit Magen-Darm-Problemen oder älteren Menschen, da es unabhängig von der Magensäure absorbiert wird. Beide Formen haben unterschiedliche Anwendungen und können je nach Bedarf und individuellen Umständen gewählt werden. **
-
Warum ist Calciumacetat in Wasser löslich und Calciumcitrat nicht?
Calciumacetat ist in Wasser löslich, da es sich in Wasser dissoziiert und die Calcium- und Acetat-Ionen frei werden. Diese Ionen können von den Wassermolekülen umgeben und stabilisiert werden. Calciumcitrat hingegen ist in Wasser weniger löslich, da es sich nicht vollständig dissoziiert und die Calcium- und Citrat-Ionen nicht so leicht von den Wassermolekülen umgeben werden können. **
Ähnliche Suchbegriffe für Calciumcitrat
-
Calciumcitrat 90 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel Calciumcitrat Verwendung/Anwendung/Verzehrempfehlung: Erwachsene verzehren täglich 3 Tabletten auf die Mahlzeiten verteilt mit viel Wasser. Nährwertdeklaration: Nährstoff pro 3 Tabletten = Tagesdosis %NRV* Calcium 900 mg 113% * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Calciumcitrat (enthält 20,5% Calcium). Allergene: keine Nettofüllmenge: 500 Tabletten = 575g Aufbewahrungsbedingungen: Dose nach dem Öffnen stets gut verschließen und trocken lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Warnke Vitalstoffe GmbH Postfach 29 42 35539 Wetzlar Germany Weitere Hinweise: Gelatinefrei, Glutenfrei, Hefefrei, Lactosefrei, Vegan. Nicht geeignet für schwangere und stillende Frauen. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: Angaben der Verpackung Stand: 05/20238,78 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Edinger, Manuel: Fallsammlung EinkommensteuerFallsammlung Einkommensteuer , Das Trainingsbuch zur Einkommensteuer - Ihr idealer Begleiter für Prüfung und Praxis! Sowohl in der Prüfung als auch in der Praxis kommt es stets darauf an, konkrete steuerliche Probleme zu lösen. Dies am praxisnahen Fall zu üben, ist damit das optimale Training und gibt angehenden Steuerprofis die Sicherheit, die Lerninhalte zu beherrschen. Der Gesetzessystematik entsprechend thematisch gegliedert, erläutert diese Fallsammlung in 13 Kapiteln die Anwendung des aktuellen Einkommensteuerrechts anhand von über 360 Fällen.¿ So lernen Sie gezielt und effektiv, Sachverhalte richtig zu erkennen und sich sicher im Einkommensteuerrecht zu bewegen. Hierfür hat das ausbildungserfahrene Autorenteam die Fälle aktuell aufbereitet und die Praxisnähe sichergestellt. Rechtsstand dieser Neuauflage ist der 1.10.2024. Inhaltsverzeichnis: Kapitel 1: Steuerpflicht Kapitel 2: Einkommensteuerliche Grundbegriffe Kapitel 3: Allgemeine Fragen der Veranlagung Kapitel 4: Nicht abzugsfähige Ausgaben (§ 12 EStG) Kapitel 5: Sonderausgaben Kapitel 6: Familienleistungsausgleich, Entlastungsbetrag für Alleinerziehende (§§ 24b, 31, 32 und 62-¿78 EStG) Kapitel 7: Außergewöhnliche Belastungen Kapitel 8: Gewinnermittlung Kapitel 9: AfA Kapitel 10: Die Einkunftsarten Kapitel 11: Veranlagung von Ehegatten Kapitel 12: Steuertarif. Kapitel 13: Besteuerung beschränkt Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##~NWB-Steuerfachkurs##, Autoren: Edinger, Manuel~Jauch, David~Schoor, Hans Walter, Edition: NED, Auflage: 24027, Auflage/Ausgabe: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 700, Keyword: Training; Prüfung; Praxis; Steuerfachkurs; Steuerberater; Steuerfachwirt; Diplom Finanzwirt; Lehrbuch; Fallgestaltungen; Praxisfälle; Steuerberaterprüfung; Fälle, Fachschema: Einkommensteuer~Steuer / Einkommensteuer~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 700 Blätter, Länge: 240, Breite: 168, Höhe: 40, Gewicht: 1115, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **
-
Wie berechnet das Finanzamt die Einkommensteuer Vorauszahlung?
Das Finanzamt berechnet die Einkommensteuer Vorauszahlung auf Basis der Einkommenssteuererklärung des Vorjahres. Dabei wird das zu versteuernde Einkommen sowie die individuellen Steuersätze berücksichtigt. Auch mögliche Steuerermäßigungen und Freibeträge fließen in die Berechnung mit ein. Die Vorauszahlungen werden in der Regel vierteljährlich geleistet und können im Laufe des Jahres angepasst werden, falls sich die Einkommenssituation ändert. Es ist wichtig, die Vorauszahlungen regelmäßig zu überprüfen und gegebenenfalls anzupassen, um Nachzahlungen oder Rückzahlungen zu vermeiden. **
-
Wie setzt das Finanzamt die Einkommensteuer fest?
Das Finanzamt setzt die Einkommensteuer fest, indem es die Einkünfte einer Person aus verschiedenen Quellen wie Gehalt, Kapitalerträgen und Vermietungseinkünften zusammenrechnet. Anschließend werden von diesen Einkünften bestimmte Freibeträge abgezogen, um das zu versteuernde Einkommen zu ermitteln. Auf Basis des zu versteuernden Einkommens wird dann der individuelle Steuersatz angewendet, der in den Einkommensteuertabellen festgelegt ist. Nach Abzug von eventuellen Sonderausgaben, außergewöhnlichen Belastungen und Steuerermäßigungen wird die endgültige Einkommensteuer festgesetzt. Die Steuerpflichtigen erhalten einen Steuerbescheid, in dem die Berechnung der Einkommensteuer detailliert aufgeführt ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.