Domain steuerrechtspraxis.de kaufen?
Wir ziehen mit dem Projekt
steuerrechtspraxis.de um.
Sind Sie am Kauf der Domain
steuerrechtspraxis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerrechtspraxis.de kaufen?
Wann müssen die Noten feststehen?
Die Noten müssen in der Regel feststehen, bevor die Zeugnisse ausgestellt werden. Dies ist wichtig, damit die Schülerinnen und Schüler rechtzeitig ihr Feedback erhalten und gegebenenfalls noch Verbesserungen vornehmen können. Zudem müssen die Noten rechtzeitig eingetragen werden, um den Abschlusszeugnissen keine Verzögerungen zu verursachen. Es gibt meistens auch interne Fristen an Schulen, bis wann die Lehrkräfte ihre Noten eingetragen haben müssen. Letztendlich ist es wichtig, dass die Noten transparent und nachvollziehbar sind, um den Schülerinnen und Schülern sowie ihren Eltern ein faires Feedback zu geben. **
Bis wann müssen die Noten feststehen?
Die Noten müssen normalerweise bis zum Ende des Semesters oder Schuljahres feststehen. Dies ist wichtig, damit die Schülerinnen und Schüler rechtzeitig ihr Zeugnis erhalten und gegebenenfalls noch Zeit haben, sich zu verbessern. Die genaue Frist kann je nach Schule oder Universität variieren, sollte aber in der Schul- oder Prüfungsordnung festgelegt sein. Es ist wichtig, dass die Lehrkräfte die Noten rechtzeitig eintragen, damit die Schülerinnen und Schüler Klarheit über ihre Leistungen haben und gegebenenfalls noch Fragen klären können. In einigen Fällen können auch individuelle Absprachen getroffen werden, falls es zu Verzögerungen kommt. **
Ähnliche Suchbegriffe für Feststehen
Top-Angebote
Produkte zum Begriff Feststehen:
-
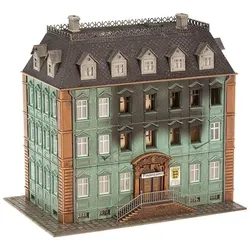
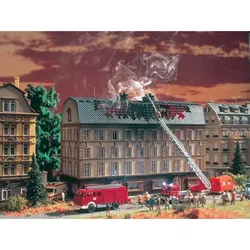
FALLER 232300 - Brennendes FinanzamtFaller 232300 - Brennendes Finanzamt Spur: N Das Besondere dieses Bausatzes: verwitterte, rauchgeschwärzte Fassade inkl. Spezial-Rauchgenerator, (16 V, Wechselspannung) erzeugt dichten Qualm aus den Fensteröffnungen Flash-Lampenset, rot (16 V, Wechselspannung), für effektvollen Feuerschein und Rauchöl zum Nachfüllen des Rauchgenerators. 151 Einzelteile in 9 Farben, Fensterfolie, 1 Gardinenmaske, 1 Deko, 1 Rauchgenerator Set, 1 Minilichteffekte Brandflackern und 1 Bauanleitung. Faller empiehlt: Plastikkleber.Geeignet für: Spur N72,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Faller 231721 N Brennendes FinanzamtEin Klassiker, den viele kennen: das »Brennende Finanzamt«. Das Besondere an diesem Bausatz ist die verwitterte, von Rauch geschwärzte Fassade, die ihm einen einzigartigen Charakter verleiht. Für eine realistische Nachbildung kann das Modell mit einem Rauchgenerator (Art. 180690) und einem Brandflackern (Art. 180695) ausgestattet werden.34,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Wann muss der Name des Kindes feststehen?
Der Name des Kindes muss in den meisten Ländern innerhalb einer bestimmten Frist nach der Geburt feststehen. In Deutschland beispielsweise muss der Name innerhalb eines Monats nach der Geburt beim Standesamt angezeigt werden. In anderen Ländern kann diese Frist variieren, aber in der Regel muss der Name des Kindes rechtzeitig registriert werden, um offizielle Dokumente wie die Geburtsurkunde ausstellen zu können. Es ist wichtig, den Namen des Kindes sorgfältig auszuwählen, da er eine lebenslange Bedeutung hat und das Kind sein ganzes Leben lang begleiten wird. Eltern sollten sich daher genügend Zeit nehmen, um einen passenden Namen für ihr Kind zu finden. **
-
Was sind die Unterschiede zwischen "festlegen", "feststellen" und "feststehen"?
"Festlegen" bedeutet, etwas verbindlich zu bestimmen oder zu entscheiden. Es geht darum, eine klare Regelung oder Vorgabe zu treffen. "Feststellen" bedeutet, etwas zu erkennen, zu bemerken oder zu konstatieren. Es geht darum, eine Tatsache oder einen Sachverhalt zu erfassen. "Feststehen" bedeutet, dass etwas als sicher oder unumstößlich gilt. Es geht darum, dass eine Aussage oder ein Fakt als unbestreitbar oder endgültig angesehen wird. **
-
Kann es schon im ersten Schulhalbjahr feststehen, dass man wiederholen soll?
Es ist möglich, dass ein Schüler bereits im ersten Schulhalbjahr Anzeichen zeigt, dass er Schwierigkeiten hat, den Lernstoff zu bewältigen und möglicherweise wiederholen muss. Dies könnte aufgrund von schlechten Noten, mangelnder Teilnahme am Unterricht oder fehlendem Verständnis für die behandelten Themen der Fall sein. Eine endgültige Entscheidung über eine Wiederholung wird jedoch normalerweise erst am Ende des Schuljahres getroffen, nachdem alle Leistungen und Fortschritte des Schülers bewertet wurden. **
-
Sollen auch zukünftige Ereignisse, die bereits feststehen, im Lebenslauf aufgeführt werden?
Es ist üblich, nur vergangene Ereignisse im Lebenslauf aufzuführen. Zukünftige Ereignisse, die bereits feststehen, können jedoch in einem separaten Abschnitt oder in einem Anschreiben erwähnt werden, um potenziellen Arbeitgebern einen Einblick in Ihre zukünftigen Pläne zu geben. Es ist wichtig, klar zu kommunizieren, dass es sich um zukünftige Ereignisse handelt und dass diese noch nicht stattgefunden haben. **

Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **
Top-Angebote
Produkte zum Begriff Feststehen:
-
FALLER Brennendes FinanzamtDas Besondere dieses Bausatzes: verwitterte, rauchgeschwärzte Fassade; inkl. Spezial-Rauchgenerator, (16 V, Wechselspannung) erzeugt dichten Qualm aus den Fensteröffnungen; Minilichteffekte Brandflackern (16 V, Wechselspannung) für effektvollen Feuerschein und Rauchöl zum Nachfüllen des Rauchgenerators. Dieser Bausatz enthält: 192 Einzelteile in 11 Farben, Fensterfolie, 1 Gardinenmaske, 1 Deko, 1 Rauchgenerator Set, 1 Minilichteffekte Brandflackern und 1 Bauanleitung.99,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Vollmer Brennendes FinanzamtDas Finanzamt brennt! Menschen kommen natürlich nicht zu Schaden, aber sind alle Datenbestände gesichert? Der Bausatz besteht aus dem Finanzamt, einem roten Flackerlicht, Farbtabletten und einem Rauchgenerator Art. 44112 für ca. 60 Minuten Brenndauer. Verwenden Sie das Vollmer Rauchdestillat Art. 44116 zum Betrieb des Rauchgenerators. Maße: L 26,5 x B 10,5 x H 18,5 cm.107,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FALLER 232300 - Brennendes FinanzamtFaller 232300 - Brennendes Finanzamt Spur: N Das Besondere dieses Bausatzes: verwitterte, rauchgeschwärzte Fassade inkl. Spezial-Rauchgenerator, (16 V, Wechselspannung) erzeugt dichten Qualm aus den Fensteröffnungen Flash-Lampenset, rot (16 V, Wechselspannung), für effektvollen Feuerschein und Rauchöl zum Nachfüllen des Rauchgenerators. 151 Einzelteile in 9 Farben, Fensterfolie, 1 Gardinenmaske, 1 Deko, 1 Rauchgenerator Set, 1 Minilichteffekte Brandflackern und 1 Bauanleitung. Faller empiehlt: Plastikkleber.Geeignet für: Spur N72,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann müssen die Noten feststehen?
Die Noten müssen in der Regel feststehen, bevor die Zeugnisse ausgestellt werden. Dies ist wichtig, damit die Schülerinnen und Schüler rechtzeitig ihr Feedback erhalten und gegebenenfalls noch Verbesserungen vornehmen können. Zudem müssen die Noten rechtzeitig eingetragen werden, um den Abschlusszeugnissen keine Verzögerungen zu verursachen. Es gibt meistens auch interne Fristen an Schulen, bis wann die Lehrkräfte ihre Noten eingetragen haben müssen. Letztendlich ist es wichtig, dass die Noten transparent und nachvollziehbar sind, um den Schülerinnen und Schülern sowie ihren Eltern ein faires Feedback zu geben. **
-
Bis wann müssen die Noten feststehen?
Die Noten müssen normalerweise bis zum Ende des Semesters oder Schuljahres feststehen. Dies ist wichtig, damit die Schülerinnen und Schüler rechtzeitig ihr Zeugnis erhalten und gegebenenfalls noch Zeit haben, sich zu verbessern. Die genaue Frist kann je nach Schule oder Universität variieren, sollte aber in der Schul- oder Prüfungsordnung festgelegt sein. Es ist wichtig, dass die Lehrkräfte die Noten rechtzeitig eintragen, damit die Schülerinnen und Schüler Klarheit über ihre Leistungen haben und gegebenenfalls noch Fragen klären können. In einigen Fällen können auch individuelle Absprachen getroffen werden, falls es zu Verzögerungen kommt. **
-
Wann muss der Name des Kindes feststehen?
Der Name des Kindes muss in den meisten Ländern innerhalb einer bestimmten Frist nach der Geburt feststehen. In Deutschland beispielsweise muss der Name innerhalb eines Monats nach der Geburt beim Standesamt angezeigt werden. In anderen Ländern kann diese Frist variieren, aber in der Regel muss der Name des Kindes rechtzeitig registriert werden, um offizielle Dokumente wie die Geburtsurkunde ausstellen zu können. Es ist wichtig, den Namen des Kindes sorgfältig auszuwählen, da er eine lebenslange Bedeutung hat und das Kind sein ganzes Leben lang begleiten wird. Eltern sollten sich daher genügend Zeit nehmen, um einen passenden Namen für ihr Kind zu finden. **
-
Was sind die Unterschiede zwischen "festlegen", "feststellen" und "feststehen"?
"Festlegen" bedeutet, etwas verbindlich zu bestimmen oder zu entscheiden. Es geht darum, eine klare Regelung oder Vorgabe zu treffen. "Feststellen" bedeutet, etwas zu erkennen, zu bemerken oder zu konstatieren. Es geht darum, eine Tatsache oder einen Sachverhalt zu erfassen. "Feststehen" bedeutet, dass etwas als sicher oder unumstößlich gilt. Es geht darum, dass eine Aussage oder ein Fakt als unbestreitbar oder endgültig angesehen wird. **
Ähnliche Suchbegriffe für Feststehen
-
Faller 231721 N Brennendes FinanzamtEin Klassiker, den viele kennen: das »Brennende Finanzamt«. Das Besondere an diesem Bausatz ist die verwitterte, von Rauch geschwärzte Fassade, die ihm einen einzigartigen Charakter verleiht. Für eine realistische Nachbildung kann das Modell mit einem Rauchgenerator (Art. 180690) und einem Brandflackern (Art. 180695) ausgestattet werden.34,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann es schon im ersten Schulhalbjahr feststehen, dass man wiederholen soll?
Es ist möglich, dass ein Schüler bereits im ersten Schulhalbjahr Anzeichen zeigt, dass er Schwierigkeiten hat, den Lernstoff zu bewältigen und möglicherweise wiederholen muss. Dies könnte aufgrund von schlechten Noten, mangelnder Teilnahme am Unterricht oder fehlendem Verständnis für die behandelten Themen der Fall sein. Eine endgültige Entscheidung über eine Wiederholung wird jedoch normalerweise erst am Ende des Schuljahres getroffen, nachdem alle Leistungen und Fortschritte des Schülers bewertet wurden. **
-
Sollen auch zukünftige Ereignisse, die bereits feststehen, im Lebenslauf aufgeführt werden?
Es ist üblich, nur vergangene Ereignisse im Lebenslauf aufzuführen. Zukünftige Ereignisse, die bereits feststehen, können jedoch in einem separaten Abschnitt oder in einem Anschreiben erwähnt werden, um potenziellen Arbeitgebern einen Einblick in Ihre zukünftigen Pläne zu geben. Es ist wichtig, klar zu kommunizieren, dass es sich um zukünftige Ereignisse handelt und dass diese noch nicht stattgefunden haben. **
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.