Domain steuerrechtspraxis.de kaufen?
Wir ziehen mit dem Projekt
steuerrechtspraxis.de um.
Sind Sie am Kauf der Domain
steuerrechtspraxis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerrechtspraxis.de kaufen?
Ist die deutsche Teilung unvermeidbar?
Die deutsche Teilung war nicht unvermeidbar, sondern das Ergebnis politischer Entscheidungen und geopolitischer Interessen nach dem Zweiten Weltkrieg. Die Siegermächte teilten Deutschland in Ost- und Westdeutschland, was zur Entstehung der Bundesrepublik Deutschland und der Deutschen Demokratischen Republik führte. Die Teilung wurde erst 1990 mit der Wiedervereinigung Deutschlands überwunden. **
Wann war die deutsche Teilung?
Die deutsche Teilung begann offiziell am Ende des Zweiten Weltkriegs im Jahr 1945, als Deutschland in vier Besatzungszonen aufgeteilt wurde: amerikanisch, britisch, französisch und sowjetisch. Die Teilung wurde dann 1949 mit der Gründung der Bundesrepublik Deutschland im Westen und der Deutschen Demokratischen Republik im Osten formalisiert. Die Grenze zwischen den beiden deutschen Staaten wurde durch den Bau der Berliner Mauer im Jahr 1961 verstärkt. Die deutsche Teilung endete schließlich am 3. Oktober 1990 mit der Wiedervereinigung Deutschlands. **
Ähnliche Suchbegriffe für Teilung
Top-Angebote
Produkte zum Begriff Teilung:
-
Stahlwille Schubladeneinteilung Teilung 2/3 (81484002)Eigenschaften • Für die variable Schubladengestaltung\n• Bestehend aus: je einem verzinkten Stirn- und Rückwandblech sowie drei Einteilungsblechen\n• Auf TCS Format 2/3 Schublade (81484002)23,19 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
War die deutsche Teilung vermeidbar?
War die deutsche Teilung vermeidbar? Dies ist eine komplexe Frage, die von verschiedenen historischen Faktoren abhängt. Einige argumentieren, dass die Teilung Deutschlands nach dem Zweiten Weltkrieg aufgrund der geopolitischen Interessen der Siegermächte unvermeidbar war. Andere glauben jedoch, dass mit einer anderen Politik und Diplomatie möglicherweise eine andere Lösung gefunden werden hätte können. Letztendlich bleibt die Frage nach der Vermeidbarkeit der deutschen Teilung offen für Interpretationen und Debatten. **
-
Wann war die Teilung Berlins?
Die Teilung Berlins fand während des Kalten Krieges statt, genauer gesagt am 13. August 1961. An diesem Tag begann die Errichtung der Berliner Mauer, die die Stadt in Ost- und West-Berlin teilte. Die Teilung Berlins war ein Ergebnis des Zweiten Weltkriegs und der anschließenden Besatzung durch die Alliierten. Erst mit dem Fall der Berliner Mauer im Jahr 1989 und der Wiedervereinigung Deutschlands im Jahr 1990 endete die Teilung Berlins. **
-
War die Teilung Deutschlands vermeidbar?
Die Teilung Deutschlands nach dem Zweiten Weltkrieg war das Ergebnis einer Reihe von politischen Entscheidungen und geopolitischen Faktoren. Es ist möglich, dass mit anderen politischen Entscheidungen und Verhandlungen eine andere Lösung gefunden worden wäre, um eine Teilung zu vermeiden. Allerdings waren die Interessen der Siegermächte und die ideologischen Unterschiede zwischen Ost und West stark und es ist fraglich, ob eine Einigung möglich gewesen wäre. **
-
Wie erfolgte die Teilung Deutschlands?
Die Teilung Deutschlands erfolgte nach dem Ende des Zweiten Weltkriegs im Jahr 1945. Deutschland wurde in vier Besatzungszonen aufgeteilt, die von den Alliierten kontrolliert wurden: die amerikanische, britische, französische und sowjetische Zone. Die Teilung wurde durch den Bau der Berliner Mauer im Jahr 1961 weiter verstärkt und dauerte bis zur Wiedervereinigung Deutschlands im Jahr 1990 an. **

War die deutsche Teilung vermeidbar?
Die deutsche Teilung war nicht unbedingt vermeidbar, da sie das Ergebnis einer Vielzahl von politischen, ideologischen und geostrategischen Faktoren war. Die unterschiedlichen Interessen und Ideologien der Alliierten nach dem Zweiten Weltkrieg sowie die Spannungen zwischen Ost und West trugen zur Teilung Deutschlands bei. Es gab jedoch auch Momente, in denen eine andere Entwicklung möglich gewesen wäre, wie zum Beispiel die Berliner Blockade 1948/49, bei der die Alliierten erfolgreich gegen die sowjetische Blockade vorgingen. **
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
Top-Angebote
Produkte zum Begriff Teilung:
-
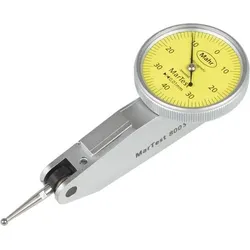
MAHR Fühlhebelmessgerät Teilung 0,01mmFühlhebelmessgerät Ausführung: Durch O-Ring abgedichtet, Sichtscheibe aus Mineralglas für besten Schutz gegen Bruch, Zerkratzen, heiße Späne sowie beste Resistenz gegen Lösungsmittel, matt verchromtes Schutzgehäuse mit 3 integrierten Schwalbenschwanzleisten, stoßgeschütztes Messwerk, antimagnetisch...216,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die deutsche Teilung unvermeidbar?
Die deutsche Teilung war nicht unvermeidbar, sondern das Ergebnis politischer Entscheidungen und geopolitischer Interessen nach dem Zweiten Weltkrieg. Die Siegermächte teilten Deutschland in Ost- und Westdeutschland, was zur Entstehung der Bundesrepublik Deutschland und der Deutschen Demokratischen Republik führte. Die Teilung wurde erst 1990 mit der Wiedervereinigung Deutschlands überwunden. **
-
Wann war die deutsche Teilung?
Die deutsche Teilung begann offiziell am Ende des Zweiten Weltkriegs im Jahr 1945, als Deutschland in vier Besatzungszonen aufgeteilt wurde: amerikanisch, britisch, französisch und sowjetisch. Die Teilung wurde dann 1949 mit der Gründung der Bundesrepublik Deutschland im Westen und der Deutschen Demokratischen Republik im Osten formalisiert. Die Grenze zwischen den beiden deutschen Staaten wurde durch den Bau der Berliner Mauer im Jahr 1961 verstärkt. Die deutsche Teilung endete schließlich am 3. Oktober 1990 mit der Wiedervereinigung Deutschlands. **
-
War die deutsche Teilung vermeidbar?
War die deutsche Teilung vermeidbar? Dies ist eine komplexe Frage, die von verschiedenen historischen Faktoren abhängt. Einige argumentieren, dass die Teilung Deutschlands nach dem Zweiten Weltkrieg aufgrund der geopolitischen Interessen der Siegermächte unvermeidbar war. Andere glauben jedoch, dass mit einer anderen Politik und Diplomatie möglicherweise eine andere Lösung gefunden werden hätte können. Letztendlich bleibt die Frage nach der Vermeidbarkeit der deutschen Teilung offen für Interpretationen und Debatten. **
-
Wann war die Teilung Berlins?
Die Teilung Berlins fand während des Kalten Krieges statt, genauer gesagt am 13. August 1961. An diesem Tag begann die Errichtung der Berliner Mauer, die die Stadt in Ost- und West-Berlin teilte. Die Teilung Berlins war ein Ergebnis des Zweiten Weltkriegs und der anschließenden Besatzung durch die Alliierten. Erst mit dem Fall der Berliner Mauer im Jahr 1989 und der Wiedervereinigung Deutschlands im Jahr 1990 endete die Teilung Berlins. **
Ähnliche Suchbegriffe für Teilung
-
Stahlwille Schubladeneinteilung Teilung 2/3 (81484002)Eigenschaften • Für die variable Schubladengestaltung\n• Bestehend aus: je einem verzinkten Stirn- und Rückwandblech sowie drei Einteilungsblechen\n• Auf TCS Format 2/3 Schublade (81484002)23,19 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Edinger, Manuel: Fallsammlung EinkommensteuerFallsammlung Einkommensteuer , Das Trainingsbuch zur Einkommensteuer - Ihr idealer Begleiter für Prüfung und Praxis! Sowohl in der Prüfung als auch in der Praxis kommt es stets darauf an, konkrete steuerliche Probleme zu lösen. Dies am praxisnahen Fall zu üben, ist damit das optimale Training und gibt angehenden Steuerprofis die Sicherheit, die Lerninhalte zu beherrschen. Der Gesetzessystematik entsprechend thematisch gegliedert, erläutert diese Fallsammlung in 13 Kapiteln die Anwendung des aktuellen Einkommensteuerrechts anhand von über 360 Fällen.¿ So lernen Sie gezielt und effektiv, Sachverhalte richtig zu erkennen und sich sicher im Einkommensteuerrecht zu bewegen. Hierfür hat das ausbildungserfahrene Autorenteam die Fälle aktuell aufbereitet und die Praxisnähe sichergestellt. Rechtsstand dieser Neuauflage ist der 1.10.2024. Inhaltsverzeichnis: Kapitel 1: Steuerpflicht Kapitel 2: Einkommensteuerliche Grundbegriffe Kapitel 3: Allgemeine Fragen der Veranlagung Kapitel 4: Nicht abzugsfähige Ausgaben (§ 12 EStG) Kapitel 5: Sonderausgaben Kapitel 6: Familienleistungsausgleich, Entlastungsbetrag für Alleinerziehende (§§ 24b, 31, 32 und 62-¿78 EStG) Kapitel 7: Außergewöhnliche Belastungen Kapitel 8: Gewinnermittlung Kapitel 9: AfA Kapitel 10: Die Einkunftsarten Kapitel 11: Veranlagung von Ehegatten Kapitel 12: Steuertarif. Kapitel 13: Besteuerung beschränkt Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##~NWB-Steuerfachkurs##, Autoren: Edinger, Manuel~Jauch, David~Schoor, Hans Walter, Edition: NED, Auflage: 24027, Auflage/Ausgabe: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 700, Keyword: Training; Prüfung; Praxis; Steuerfachkurs; Steuerberater; Steuerfachwirt; Diplom Finanzwirt; Lehrbuch; Fallgestaltungen; Praxisfälle; Steuerberaterprüfung; Fälle, Fachschema: Einkommensteuer~Steuer / Einkommensteuer~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 700 Blätter, Länge: 240, Breite: 168, Höhe: 40, Gewicht: 1115, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MAHR Fühlhebelmessgerät Teilung 0,01mmFühlhebelmessgerät Ausführung: Durch O-Ring abgedichtet, Sichtscheibe aus Mineralglas für besten Schutz gegen Bruch, Zerkratzen, heiße Späne sowie beste Resistenz gegen Lösungsmittel, matt verchromtes Schutzgehäuse mit 3 integrierten Schwalbenschwanzleisten, stoßgeschütztes Messwerk, antimagnetisch...118,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
War die Teilung Deutschlands vermeidbar?
Die Teilung Deutschlands nach dem Zweiten Weltkrieg war das Ergebnis einer Reihe von politischen Entscheidungen und geopolitischen Faktoren. Es ist möglich, dass mit anderen politischen Entscheidungen und Verhandlungen eine andere Lösung gefunden worden wäre, um eine Teilung zu vermeiden. Allerdings waren die Interessen der Siegermächte und die ideologischen Unterschiede zwischen Ost und West stark und es ist fraglich, ob eine Einigung möglich gewesen wäre. **
-
Wie erfolgte die Teilung Deutschlands?
Die Teilung Deutschlands erfolgte nach dem Ende des Zweiten Weltkriegs im Jahr 1945. Deutschland wurde in vier Besatzungszonen aufgeteilt, die von den Alliierten kontrolliert wurden: die amerikanische, britische, französische und sowjetische Zone. Die Teilung wurde durch den Bau der Berliner Mauer im Jahr 1961 weiter verstärkt und dauerte bis zur Wiedervereinigung Deutschlands im Jahr 1990 an. **
-
War die deutsche Teilung vermeidbar?
Die deutsche Teilung war nicht unbedingt vermeidbar, da sie das Ergebnis einer Vielzahl von politischen, ideologischen und geostrategischen Faktoren war. Die unterschiedlichen Interessen und Ideologien der Alliierten nach dem Zweiten Weltkrieg sowie die Spannungen zwischen Ost und West trugen zur Teilung Deutschlands bei. Es gab jedoch auch Momente, in denen eine andere Entwicklung möglich gewesen wäre, wie zum Beispiel die Berliner Blockade 1948/49, bei der die Alliierten erfolgreich gegen die sowjetische Blockade vorgingen. **
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.