Domain steuerrechtspraxis.de kaufen?
Wir ziehen mit dem Projekt
steuerrechtspraxis.de um.
Sind Sie am Kauf der Domain
steuerrechtspraxis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerrechtspraxis.de kaufen?
Was regelt das Wettbewerbsrecht?
Das Wettbewerbsrecht regelt den fairen Wettbewerb zwischen Unternehmen, um Monopole und Kartelle zu verhindern. Es soll sicherstellen, dass Verbraucher von einem vielfältigen Angebot und fairen Preisen profitieren können. Zudem schützt es kleine Unternehmen vor unfairen Praktiken großer Konzerne. Das Wettbewerbsrecht legt auch Regeln fest, um Fusionen und Übernahmen zu kontrollieren und so die Vielfalt des Marktes zu erhalten. Insgesamt dient es dazu, einen gesunden Wettbewerb zu gewährleisten und die Marktwirtschaft zu regulieren. **
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
Ähnliche Suchbegriffe für Wettbewerbsrecht
Top-Angebote
Produkte zum Begriff Wettbewerbsrecht:
-
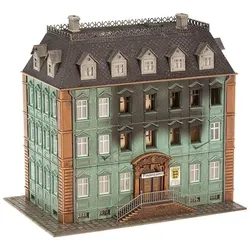
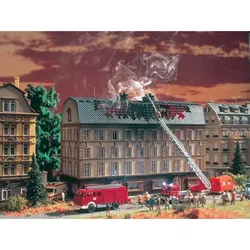
FALLER 232300 - Brennendes FinanzamtFaller 232300 - Brennendes Finanzamt Spur: N Das Besondere dieses Bausatzes: verwitterte, rauchgeschwärzte Fassade inkl. Spezial-Rauchgenerator, (16 V, Wechselspannung) erzeugt dichten Qualm aus den Fensteröffnungen Flash-Lampenset, rot (16 V, Wechselspannung), für effektvollen Feuerschein und Rauchöl zum Nachfüllen des Rauchgenerators. 151 Einzelteile in 9 Farben, Fensterfolie, 1 Gardinenmaske, 1 Deko, 1 Rauchgenerator Set, 1 Minilichteffekte Brandflackern und 1 Bauanleitung. Faller empiehlt: Plastikkleber.Geeignet für: Spur N72,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Faller 231721 N Brennendes FinanzamtEin Klassiker, den viele kennen: das »Brennende Finanzamt«. Das Besondere an diesem Bausatz ist die verwitterte, von Rauch geschwärzte Fassade, die ihm einen einzigartigen Charakter verleiht. Für eine realistische Nachbildung kann das Modell mit einem Rauchgenerator (Art. 180690) und einem Brandflackern (Art. 180695) ausgestattet werden.34,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **
-
Welche rechtlichen Konsequenzen drohen Unternehmen, die das Wettbewerbsrecht verletzen?
Unternehmen, die das Wettbewerbsrecht verletzen, können mit hohen Geldbußen belegt werden. Zudem drohen Schadensersatzforderungen von Wettbewerbern oder Verbrauchern. Im schlimmsten Fall kann eine Verletzung des Wettbewerbsrechts auch zu einem Ausschluss vom Markt führen. **
-
Welche Konsequenzen drohen Unternehmen bei Verstößen gegen das Wettbewerbsrecht?
Unternehmen, die gegen das Wettbewerbsrecht verstoßen, können mit hohen Geldstrafen belegt werden. Zudem drohen Schadensersatzforderungen von Wettbewerbern oder Verbrauchern. Im schlimmsten Fall kann ein Unternehmen auch von Kartellbehörden zerschlagen werden. **
-
Wie berechnet das Finanzamt die Einkommensteuer Vorauszahlung?
Das Finanzamt berechnet die Einkommensteuer Vorauszahlung auf Basis der Einkommenssteuererklärung des Vorjahres. Dabei wird das zu versteuernde Einkommen sowie die individuellen Steuersätze berücksichtigt. Auch mögliche Steuerermäßigungen und Freibeträge fließen in die Berechnung mit ein. Die Vorauszahlungen werden in der Regel vierteljährlich geleistet und können im Laufe des Jahres angepasst werden, falls sich die Einkommenssituation ändert. Es ist wichtig, die Vorauszahlungen regelmäßig zu überprüfen und gegebenenfalls anzupassen, um Nachzahlungen oder Rückzahlungen zu vermeiden. **

Wie setzt das Finanzamt die Einkommensteuer fest?
Das Finanzamt setzt die Einkommensteuer fest, indem es die Einkünfte einer Person aus verschiedenen Quellen wie Gehalt, Kapitalerträgen und Vermietungseinkünften zusammenrechnet. Anschließend werden von diesen Einkünften bestimmte Freibeträge abgezogen, um das zu versteuernde Einkommen zu ermitteln. Auf Basis des zu versteuernden Einkommens wird dann der individuelle Steuersatz angewendet, der in den Einkommensteuertabellen festgelegt ist. Nach Abzug von eventuellen Sonderausgaben, außergewöhnlichen Belastungen und Steuerermäßigungen wird die endgültige Einkommensteuer festgesetzt. Die Steuerpflichtigen erhalten einen Steuerbescheid, in dem die Berechnung der Einkommensteuer detailliert aufgeführt ist. **
Welches Ziel verfolgt das Wettbewerbsrecht und welche Maßnahmen werden ergriffen, um fairen Wettbewerb zu gewährleisten? Welche Auswirkungen hat das Wettbewerbsrecht auf Unternehmen und Verbraucher?
Das Ziel des Wettbewerbsrechts ist es, fairen Wettbewerb zu gewährleisten und Monopole zu verhindern. Maßnahmen wie Kartellverbote, Missbrauchskontrolle und Fusionskontrolle werden ergriffen, um dieses Ziel zu erreichen. Das Wettbewerbsrecht schützt Unternehmen vor unfairem Wettbewerb und sorgt für niedrigere Preise und bessere Auswahlmöglichkeiten für Verbraucher. **
Top-Angebote
Produkte zum Begriff Wettbewerbsrecht:
-
FALLER Brennendes FinanzamtDas Besondere dieses Bausatzes: verwitterte, rauchgeschwärzte Fassade; inkl. Spezial-Rauchgenerator, (16 V, Wechselspannung) erzeugt dichten Qualm aus den Fensteröffnungen; Minilichteffekte Brandflackern (16 V, Wechselspannung) für effektvollen Feuerschein und Rauchöl zum Nachfüllen des Rauchgenerators. Dieser Bausatz enthält: 192 Einzelteile in 11 Farben, Fensterfolie, 1 Gardinenmaske, 1 Deko, 1 Rauchgenerator Set, 1 Minilichteffekte Brandflackern und 1 Bauanleitung.99,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Vollmer Brennendes FinanzamtDas Finanzamt brennt! Menschen kommen natürlich nicht zu Schaden, aber sind alle Datenbestände gesichert? Der Bausatz besteht aus dem Finanzamt, einem roten Flackerlicht, Farbtabletten und einem Rauchgenerator Art. 44112 für ca. 60 Minuten Brenndauer. Verwenden Sie das Vollmer Rauchdestillat Art. 44116 zum Betrieb des Rauchgenerators. Maße: L 26,5 x B 10,5 x H 18,5 cm.107,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FALLER 232300 - Brennendes FinanzamtFaller 232300 - Brennendes Finanzamt Spur: N Das Besondere dieses Bausatzes: verwitterte, rauchgeschwärzte Fassade inkl. Spezial-Rauchgenerator, (16 V, Wechselspannung) erzeugt dichten Qualm aus den Fensteröffnungen Flash-Lampenset, rot (16 V, Wechselspannung), für effektvollen Feuerschein und Rauchöl zum Nachfüllen des Rauchgenerators. 151 Einzelteile in 9 Farben, Fensterfolie, 1 Gardinenmaske, 1 Deko, 1 Rauchgenerator Set, 1 Minilichteffekte Brandflackern und 1 Bauanleitung. Faller empiehlt: Plastikkleber.Geeignet für: Spur N72,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was regelt das Wettbewerbsrecht?
Das Wettbewerbsrecht regelt den fairen Wettbewerb zwischen Unternehmen, um Monopole und Kartelle zu verhindern. Es soll sicherstellen, dass Verbraucher von einem vielfältigen Angebot und fairen Preisen profitieren können. Zudem schützt es kleine Unternehmen vor unfairen Praktiken großer Konzerne. Das Wettbewerbsrecht legt auch Regeln fest, um Fusionen und Übernahmen zu kontrollieren und so die Vielfalt des Marktes zu erhalten. Insgesamt dient es dazu, einen gesunden Wettbewerb zu gewährleisten und die Marktwirtschaft zu regulieren. **
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **
-
Welche rechtlichen Konsequenzen drohen Unternehmen, die das Wettbewerbsrecht verletzen?
Unternehmen, die das Wettbewerbsrecht verletzen, können mit hohen Geldbußen belegt werden. Zudem drohen Schadensersatzforderungen von Wettbewerbern oder Verbrauchern. Im schlimmsten Fall kann eine Verletzung des Wettbewerbsrechts auch zu einem Ausschluss vom Markt führen. **
Ähnliche Suchbegriffe für Wettbewerbsrecht
-
Faller 231721 N Brennendes FinanzamtEin Klassiker, den viele kennen: das »Brennende Finanzamt«. Das Besondere an diesem Bausatz ist die verwitterte, von Rauch geschwärzte Fassade, die ihm einen einzigartigen Charakter verleiht. Für eine realistische Nachbildung kann das Modell mit einem Rauchgenerator (Art. 180690) und einem Brandflackern (Art. 180695) ausgestattet werden.34,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Europäisches WettbewerbsrechtEuropäisches Wettbewerbsrecht , Der Schröter/Klotz/von Wendland ist seit über 20 Jahren das Referenzwerk zum europäischen Wettbewerbsrecht. Aus gutem Grund: Thematisch deckt er das gesamte Kartell-, Fusions- und Beihilfenrecht mit allen Verfahrensregeln ab. Hinzu kommen Bezüge zu spezifischen neuen Instrumenten der Vorabkontrolle, z.B. für digitale Plattformen und für Direktinvestitionen aus Drittstaaten; im Beihilfenrecht die jüngste Überarbeitung der Allgemeinen Gruppenfreistellungsverordnung, die den ökologischen und den digitalen Wandel zu erleichtern und zu beschleunigen soll, oder dem vorübergehenden Krisenbeihilfenrahmen. Kommentiert werden die Regelungen überwiegend von Autorinnen und Autoren aus dem Brüsseler Umfeld, darunter viele aktuelle oder ehemalige Beamte der EU-Institutionen. Sie präsentieren somit Darstellungen und Interpretationen aus erster Hand, die in der Praxis erhebliches Argumentationsgewicht haben dürften. Umfassend Sämtliche für die Praxis wichtigen primär- und sekundärrechtlichen Vorschriften sind kommentiert. Im Kartellrecht Art. 101 AEUV zum Kartellverbot Art. 102 AEUV zum Missbrauchsverbot Alle wichtigen Gruppenfreistellungsverordnungen (von Forschungs- und Entwicklungs-GVO bis Vertikal-GVO) Verfahrens-Verordnung 1/2003 Fusionskontroll-Verordnung mit Durchführungsvorschriften Art 106 AEUV und regulierte Sektoren einschl. Digital Markets Act Schadensersatz-Richtlinie Integriert: die wichtigsten Leitlinien und Bekanntmachungen Die Schwerpunkte: Kartellverbote Kooperationsabsprachen Liefer- und Bezugsverpflichtungen Kartellschadensersatz Aktuelle Rechtsprechung zu Missbrauchspraktiken Neuerungen bei der Fusionskontrolle Vorabregulierung bestimmter Sektoren zur Wettbewerbssicherung Im Beihilferecht Art. 107-109 AEUV De-minimis-Verordnung Gruppenfreistellungs- und Beihilfenverfahrens-VO Drittstaatensubventionsverordnung Freihandelsabkommen der EU; das EU-UK Handels- und Kooperationsabkommen Integriert: die wichtigsten Leitlinien und Bekanntmachungen Die Schwerpunkte: Der Unternehmensbegriff, Merkmal der Selektivität, Wettbewerbsverfälschung, der Privatinvestorentest Genehmigungstatbestände Ermessensausnahmen Horizontale Beihilfen KMU-Beihilfen Sektorenspezifische Beihilfebereiche: (Agrar/Verkehr/Klima-/Umweltschutz- und Energie) DAWI-Beschluss, Unionsrahmen für anmeldepflichtige DAWI-Beihilfen und DAWI-De-minimis-Verordnung Aktuell Die 3. Auflage ist in allen Bereichen auf dem Stand 2023, z.B.: neue Allgemeine Gruppenfreistellungsverordnung im Beihilferecht neue Vertikal-GVO für Liefer- und Bezugsbeschränkungen neuer DMA - Digital Markets Act Technologietransfer-GVO neue Richtlinien, z.B. ECN+1-Richtlinie in der neuesten Fassung der VO 316/2014 neue Gruppenfreistellungs-VO (Green Deal AGVO) vorübergehender Krisenbeihilferahmen Beihilfen für den Breitbandnetzausbau Klima-, Umweltschutz- und Energiebeihilfen Die Brüsseler Sicht Im Mittelpunkt steht die aktuelle Entscheidungspraxis der Kommission und die Rechtsprechung der Unionsgerichte Die Autorinnen und Autoren Dr. Rafael Aigner | RiLG Dr. Ulrich Bartl , LL.M. Eur., LL.M. (Columbia) | RAin Laura Melusine Baudenbacher | Prof. Dr. Rainer Becker , LL.M. (McGill) | Dr. Andreas Bergmann | Dr. Niklas Brüggemann | Dr. Céline Chazelas-Baur | Prof. Dr. Daniel Dittert , Licencié en droit (Université Paris II, Panthéon-Assas) | Dr. Rüdiger Dohms , LL.M. | Dr. Beata Dziechciarz | Friedrich Erlbacher | Dr. Hans W. Friederiszick | Philipp Gasparon | RA Anton Gerber , LL.M. | RA Sebastian Gerber , LL.M. (King's College London) | Marcel Haag , LL.M. | Dr. Nicole Hacker | RA Oliver Heinisch | RA Simon Hirsbrunner , lic. en droit, LL.M. (Exeter), DHEE (College of Europe) | RA Dr. Michael Hofmann , LL.M. | Dr. Johannes Holzwarth , LL.M. (Chicago) | RAin Kim-Simone Janutta | Fabian Kaisen | Dr. Manuel Kellerbauer , Maître en Droit International et Européen | Philip Kienapfel , LL.M. (Columbia) | RA Dr. Max Klasse | RA Robert Klotz , D.E.A. (Montpellier) | RA Dr. Sebastian Konrads , LL.M. | Dr. James Kröger , LL.M. (London) | Mag. (FH) Mag. Dr. Josefine Kuhlmann , LL.M. | RA Bernhard C. Lauterburg | RAin Valentine Lemonnier , LL.M. (Brüssel) | Prof. Tim Maxian Rusche , Docteur en droit, MPA (Harvard), LL.M. (Köln/Paris) | Dr. Dr. Wolfgang Mederer | Dr. Gerald Miersch , LL.M. | Dr. Wolfgang Müller | Dr. Agnieszka Nowakowska-Xenakis | Johannes Persch , LL.M. (Chicago) | René Plank , LL.M. | Dr. Jean-Christophe Puffer- Mariette , LL.M. | RA Dr. Stefan Rating , MCIArb | Dr. Simone Ritzek-Seidl | Dr. Michael Sánchez Rydelski | Dr. Ralf Sauer , LL.M. | Prof. Dr. h.c. Helmuth Schröter | RAin Maria Jesus Segura Catalán , LLM.Eur. | Dr. Yvonne Simon , LL.M. | Markus Spörer | Hanna Standtke | Dr. Oliver Stehmann | Dr. Satish Sule , LL.M.Eur. | Stepan Svoboda | RAin Ramona Tax | Prof. Dr. Jörg Philipp Terhechte | Prof. Dr. Dimitris Triantafyllou | RA Prof. Dr. Robin van der Hout , LL.M. | RA Dr. Philipp Voet van Vormizeele | RA Jan Vollkammer | Christian Vollrath , LL.M. (London), Maîtrise en Droit (Montpellier) | RA Dr. Christian von Köckritz | Bernhard von Wendland | RA Dr. Christian Wagner | RA Michael Jürgen Werner , LL.M. (King's College London) | RA Dr. Rainer Wessely , LL.M. | Thomas Wiese | Bernhard Windisch | RA Prof. Dr. Philipp Zurkinden , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20240311, Redaktion: Schröter, Helmuth~Klotz, Robert~Wendland, Bernhard von, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 3174, Keyword: Beihilfenrecht; EU; Europarecht; Europäisches Kartellrecht; Europäisches Wettbewerbsrecht; Fusionskontrolle; Wettbewerbs- und Kartellrecht; Wettbewerbsregeln für Unternehmen; Wettbewerbsregeln in internationalen Abkommen, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Handelsrecht~International (Recht)~Internationales Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Wettbewerbs- und Kartellrecht~Internationales Recht~Rechtswissenschaft, allgemein, Warengruppe: HC/Internationales und ausländ. Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 3174 Blätter, Länge: 248, Breite: 180, Höhe: 78, Gewicht: 2534, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,289,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konsequenzen drohen Unternehmen bei Verstößen gegen das Wettbewerbsrecht?
Unternehmen, die gegen das Wettbewerbsrecht verstoßen, können mit hohen Geldstrafen belegt werden. Zudem drohen Schadensersatzforderungen von Wettbewerbern oder Verbrauchern. Im schlimmsten Fall kann ein Unternehmen auch von Kartellbehörden zerschlagen werden. **
-
Wie berechnet das Finanzamt die Einkommensteuer Vorauszahlung?
Das Finanzamt berechnet die Einkommensteuer Vorauszahlung auf Basis der Einkommenssteuererklärung des Vorjahres. Dabei wird das zu versteuernde Einkommen sowie die individuellen Steuersätze berücksichtigt. Auch mögliche Steuerermäßigungen und Freibeträge fließen in die Berechnung mit ein. Die Vorauszahlungen werden in der Regel vierteljährlich geleistet und können im Laufe des Jahres angepasst werden, falls sich die Einkommenssituation ändert. Es ist wichtig, die Vorauszahlungen regelmäßig zu überprüfen und gegebenenfalls anzupassen, um Nachzahlungen oder Rückzahlungen zu vermeiden. **
-
Wie setzt das Finanzamt die Einkommensteuer fest?
Das Finanzamt setzt die Einkommensteuer fest, indem es die Einkünfte einer Person aus verschiedenen Quellen wie Gehalt, Kapitalerträgen und Vermietungseinkünften zusammenrechnet. Anschließend werden von diesen Einkünften bestimmte Freibeträge abgezogen, um das zu versteuernde Einkommen zu ermitteln. Auf Basis des zu versteuernden Einkommens wird dann der individuelle Steuersatz angewendet, der in den Einkommensteuertabellen festgelegt ist. Nach Abzug von eventuellen Sonderausgaben, außergewöhnlichen Belastungen und Steuerermäßigungen wird die endgültige Einkommensteuer festgesetzt. Die Steuerpflichtigen erhalten einen Steuerbescheid, in dem die Berechnung der Einkommensteuer detailliert aufgeführt ist. **
-
Welches Ziel verfolgt das Wettbewerbsrecht und welche Maßnahmen werden ergriffen, um fairen Wettbewerb zu gewährleisten? Welche Auswirkungen hat das Wettbewerbsrecht auf Unternehmen und Verbraucher?
Das Ziel des Wettbewerbsrechts ist es, fairen Wettbewerb zu gewährleisten und Monopole zu verhindern. Maßnahmen wie Kartellverbote, Missbrauchskontrolle und Fusionskontrolle werden ergriffen, um dieses Ziel zu erreichen. Das Wettbewerbsrecht schützt Unternehmen vor unfairem Wettbewerb und sorgt für niedrigere Preise und bessere Auswahlmöglichkeiten für Verbraucher. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.