Domain steuerrechtspraxis.de kaufen?
Wir ziehen mit dem Projekt
steuerrechtspraxis.de um.
Sind Sie am Kauf der Domain
steuerrechtspraxis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerrechtspraxis.de kaufen?
Was ist eine Art von Zahnschmerz?
Eine Art von Zahnschmerz ist der sogenannte Pulpitis, bei dem das Innere des Zahns, das sogenannte Zahnmark, entzündet ist. Dies kann zu starken, pochenden Schmerzen führen. Eine andere Art von Zahnschmerz ist der Dentinempfindlichkeit, bei dem der Zahnhals freiliegt und empfindlich auf äußere Reize wie Kälte oder Hitze reagiert. **
Was ist das Erscheinungsdatum und die Epoche von "Zahnschmerz"?
"Zahnschmerz" ist ein Gedicht von Christian Morgenstern, das erstmals im Jahr 1905 veröffentlicht wurde. Es gehört zur Epoche des Symbolismus, einer literarischen Strömung, die Ende des 19. Jahrhunderts aufkam und sich durch eine starke Betonung von Symbolen und Metaphern auszeichnet. **

Ähnliche Suchbegriffe für Zahnschmerz
Top-Angebote
Produkte zum Begriff Zahnschmerz:
-
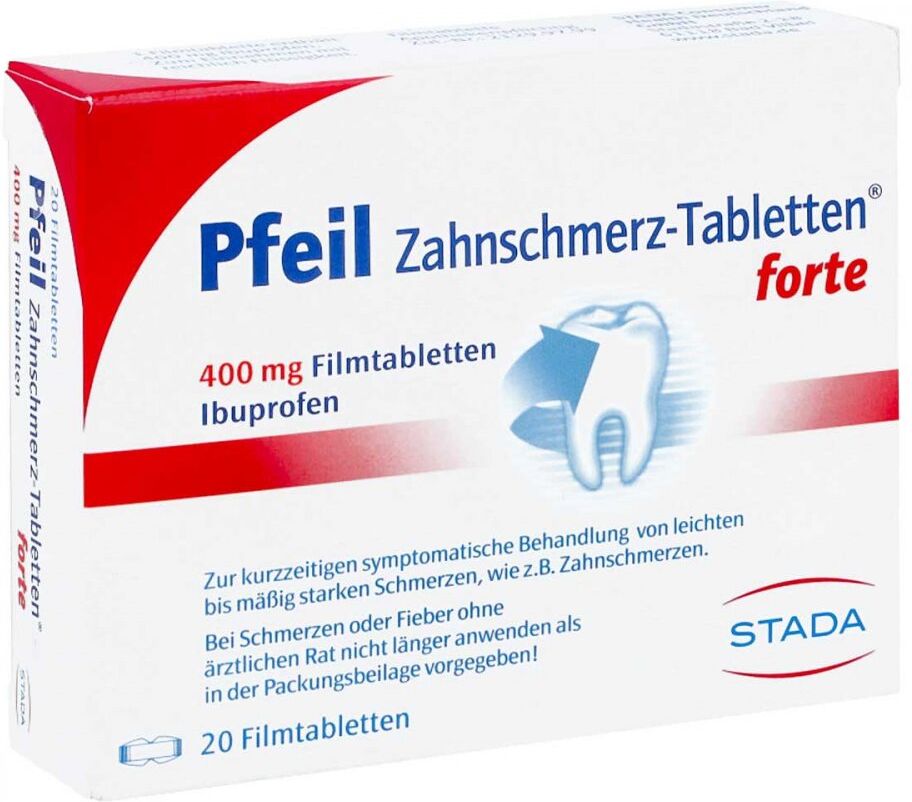
PFEIL Zahnschmerz-Tabletten forte Filmtabletten 10 StPfeil Zahnschmerz-Tabletten forte Wirkstoff: Ibuprofen 400 mg. Anwendung: Bei leichten bis mäßig starken Schmerzen. Hinweis: Pfeil Zahnschmerz-Tabletten forte sollen längere Zeit oder in höheren Dosen nicht ohne Befragen des Arztes oder Zahnarztes angewendet werden. Zu Risiken und Nebenwirkungen lesen Sie bitte die Packungsbeilage und fragen Sie Ihren Arzt oder Apotheker. Wirkstoff: Ibuprofen6,28 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **
-
Wie berechnet das Finanzamt die Einkommensteuer Vorauszahlung?
Das Finanzamt berechnet die Einkommensteuer Vorauszahlung auf Basis der Einkommenssteuererklärung des Vorjahres. Dabei wird das zu versteuernde Einkommen sowie die individuellen Steuersätze berücksichtigt. Auch mögliche Steuerermäßigungen und Freibeträge fließen in die Berechnung mit ein. Die Vorauszahlungen werden in der Regel vierteljährlich geleistet und können im Laufe des Jahres angepasst werden, falls sich die Einkommenssituation ändert. Es ist wichtig, die Vorauszahlungen regelmäßig zu überprüfen und gegebenenfalls anzupassen, um Nachzahlungen oder Rückzahlungen zu vermeiden. **
-
Wie setzt das Finanzamt die Einkommensteuer fest?
Das Finanzamt setzt die Einkommensteuer fest, indem es die Einkünfte einer Person aus verschiedenen Quellen wie Gehalt, Kapitalerträgen und Vermietungseinkünften zusammenrechnet. Anschließend werden von diesen Einkünften bestimmte Freibeträge abgezogen, um das zu versteuernde Einkommen zu ermitteln. Auf Basis des zu versteuernden Einkommens wird dann der individuelle Steuersatz angewendet, der in den Einkommensteuertabellen festgelegt ist. Nach Abzug von eventuellen Sonderausgaben, außergewöhnlichen Belastungen und Steuerermäßigungen wird die endgültige Einkommensteuer festgesetzt. Die Steuerpflichtigen erhalten einen Steuerbescheid, in dem die Berechnung der Einkommensteuer detailliert aufgeführt ist. **


Wie kann man die Einkommensteuer durch legale Mittel minimieren? Was sind die wichtigsten Änderungen im Steuergesetz für die Einkommensteuer in diesem Jahr?
1. Man kann die Einkommensteuer durch legale Mittel minimieren, indem man Werbungskosten geltend macht, Spenden absetzt und Steuerfreibeträge nutzt. 2. Die wichtigsten Änderungen im Steuergesetz für die Einkommensteuer in diesem Jahr betreffen unter anderem die Anhebung des Grundfreibetrags, die Abschaffung des Solidaritätszuschlags für die meisten Steuerzahler und die Erhöhung des Kindergeldes. **
Was sind die gängigsten Fehler, die bei einer Betriebsprüfung durch das Finanzamt begangen werden?
Die gängigsten Fehler bei einer Betriebsprüfung sind unvollständige oder fehlerhafte Buchführung, unzureichende Dokumentation von Geschäftsvorfällen und unklare Trennung von betrieblichen und privaten Ausgaben. Diese Fehler können zu Nachzahlungen, Strafzahlungen und weiteren Konsequenzen führen. Es ist daher wichtig, die Buchführung sorgfältig zu führen und alle steuerrelevanten Unterlagen ordnungsgemäß aufzubewahren. **
Top-Angebote
Produkte zum Begriff Zahnschmerz:
-
Pfeil Zahnschmerz-Tabletten forte 400mgAnwendungsgebiet von Pfeil Zahnschmerz-Tabletten forte 400mgDas Arzneimittel ist ein schmerzstillendes, fiebersenkendes und entzündungshemmendes Arzneimittel (nicht-steroidales Antiphlogistikum/Analgetikum).Anwendungsgebiet:Das Arzneimittel wird angewendet bei:- Leichten bis mäßig starken Schmerzen, wie Kopfschmerzen, Zahnschmerzen oder Regelschmerzen- FieberWirkstoffe / Inhaltsstoffe / Zutaten400 mg IbuprofenCarboxymethylstärke, Natriumsalz Typ A Hilfstoff (+)Hypromellose Hilfstoff (+)Macrogol 400 Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werden:- wenn Sie überempfindlich (allergisch) gegen Ibuprofen oder einen der sonstigen Bestandteile des Arzneimittels sind- wenn Sie in der Vergangenheit mit Asthmaanfällen, Nasenschleimhaut-Schwellungen oder Hautreaktionen nach der Einnahme von Acetylsalicylsäure oder anderen nichtsteroidalen Entzündungshemmern reagiert haben- bei Magen- oder Darmgeschwüren- in den letzten drei Monaten der SchwangerschaftKinder:Das Arzneimittel darf nicht eingenommen werden von Kindern unter 6 Jahren, da diese Dosisstärke aufgrund des Wirkstoffgehaltes in der Regel hier nicht geeignet ist.DosierungNehmen Sie das Arzneimittel immer genau nach der Anweisung ein. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Falls vom Arzt nicht anders verordnet, ist die übliche Dosis:Alter bzw.KörpergewichtEinzeldosisTagesgesa mt-dosisKindervon 6-9 Jahren (ca 20-29 kg)1/2 Filmtablette (entspr. 200 mg Ibuprofen)1 1/2 Filmtablette (entspr. 600 mg Ibuprofen)Kindervon 10-12 Jahren (ca. 30-43kg)1/2 Filmtablette (entspr. 200 mg Ibuprofen)1 1/2-2 Filmtabletten (entspr. 600-800 mg Ibuprofen)Kindervon 13-14 Jahren (ca. 44-52 kg)1/2 - 1 Filmtablette (entspr. 200-400 mg Ibuprofen)1 1/2 - 2 1/2 Filmtabletten (entspr. 600-1000 mg Ibuprofen)Jugendliche ab 15 Jahren und Erwachsene1/2 - 1 Filmtablette (entspr 200-400 mg6,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
PFEIL Zahnschmerz-Tabletten forte Filmtabletten 10 StPfeil Zahnschmerz-Tabletten forte Wirkstoff: Ibuprofen 400 mg. Anwendung: Bei leichten bis mäßig starken Schmerzen. Hinweis: Pfeil Zahnschmerz-Tabletten forte sollen längere Zeit oder in höheren Dosen nicht ohne Befragen des Arztes oder Zahnarztes angewendet werden. Zu Risiken und Nebenwirkungen lesen Sie bitte die Packungsbeilage und fragen Sie Ihren Arzt oder Apotheker. Wirkstoff: Ibuprofen6,28 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Art von Zahnschmerz?
Eine Art von Zahnschmerz ist der sogenannte Pulpitis, bei dem das Innere des Zahns, das sogenannte Zahnmark, entzündet ist. Dies kann zu starken, pochenden Schmerzen führen. Eine andere Art von Zahnschmerz ist der Dentinempfindlichkeit, bei dem der Zahnhals freiliegt und empfindlich auf äußere Reize wie Kälte oder Hitze reagiert. **
-
Was ist das Erscheinungsdatum und die Epoche von "Zahnschmerz"?
"Zahnschmerz" ist ein Gedicht von Christian Morgenstern, das erstmals im Jahr 1905 veröffentlicht wurde. Es gehört zur Epoche des Symbolismus, einer literarischen Strömung, die Ende des 19. Jahrhunderts aufkam und sich durch eine starke Betonung von Symbolen und Metaphern auszeichnet. **
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **
Ähnliche Suchbegriffe für Zahnschmerz
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Edinger, Manuel: Fallsammlung EinkommensteuerFallsammlung Einkommensteuer , Das Trainingsbuch zur Einkommensteuer - Ihr idealer Begleiter für Prüfung und Praxis! Sowohl in der Prüfung als auch in der Praxis kommt es stets darauf an, konkrete steuerliche Probleme zu lösen. Dies am praxisnahen Fall zu üben, ist damit das optimale Training und gibt angehenden Steuerprofis die Sicherheit, die Lerninhalte zu beherrschen. Der Gesetzessystematik entsprechend thematisch gegliedert, erläutert diese Fallsammlung in 13 Kapiteln die Anwendung des aktuellen Einkommensteuerrechts anhand von über 360 Fällen.¿ So lernen Sie gezielt und effektiv, Sachverhalte richtig zu erkennen und sich sicher im Einkommensteuerrecht zu bewegen. Hierfür hat das ausbildungserfahrene Autorenteam die Fälle aktuell aufbereitet und die Praxisnähe sichergestellt. Rechtsstand dieser Neuauflage ist der 1.10.2024. Inhaltsverzeichnis: Kapitel 1: Steuerpflicht Kapitel 2: Einkommensteuerliche Grundbegriffe Kapitel 3: Allgemeine Fragen der Veranlagung Kapitel 4: Nicht abzugsfähige Ausgaben (§ 12 EStG) Kapitel 5: Sonderausgaben Kapitel 6: Familienleistungsausgleich, Entlastungsbetrag für Alleinerziehende (§§ 24b, 31, 32 und 62-¿78 EStG) Kapitel 7: Außergewöhnliche Belastungen Kapitel 8: Gewinnermittlung Kapitel 9: AfA Kapitel 10: Die Einkunftsarten Kapitel 11: Veranlagung von Ehegatten Kapitel 12: Steuertarif. Kapitel 13: Besteuerung beschränkt Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##~NWB-Steuerfachkurs##, Autoren: Edinger, Manuel~Jauch, David~Schoor, Hans Walter, Edition: NED, Auflage: 24027, Auflage/Ausgabe: 27., überarbeitetet und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 700, Keyword: Training; Prüfung; Praxis; Steuerfachkurs; Steuerberater; Steuerfachwirt; Diplom Finanzwirt; Lehrbuch; Fallgestaltungen; Praxisfälle; Steuerberaterprüfung; Fälle, Fachschema: Einkommensteuer~Steuer / Einkommensteuer~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Unterricht und Didaktik: Lehrbücher, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 700 Blätter, Länge: 240, Breite: 168, Höhe: 40, Gewicht: 1115, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pfeil Zahnschmerz-Tabletten forte 400mgAnwendungsgebiet von Pfeil Zahnschmerz-Tabletten forte 400mgDas Präparat ist ein entzündungshemmendes und schmerzstillendes Arzneimittel (nichtsteroidales Antiphlogistikum/Antirheumatikum).Es wird angewendet bei leichten bis mäßig starken Schmerzen.Wirkstoffe / Inhaltsstoffe / Zutaten400 mg IbuprofenCarboxymethylstärke, Natriumsalz Typ A Hilfstoff (+)Hypromellose Hilfstoff (+)Macrogol 400 Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maisstärke Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werdenwenn Sie überempfindlich (allergisch) gegen Ibuprofen, oder einen der sonstigen Bestandteile sindwenn Sie in der Vergangenheit mit Asthmaanfällen, Nasenschleimhautschwellungen oder Hautreaktionen nach der Einnahme von Acetylsalicylsäure oder anderen nichtsteroidalen Entzündungshemmern reagiert habenbei ungeklärten Blutbildungsstörungenbei bestehenden oder in der Vergangenheit wiederholt aufgetretenen Magen- oder Zwölffingerdarm-Geschwüren (peptischen Ulzera) oder Blutungen (mind. 2 unterschiedliche Episoden nachgewiesener Geschwüre oder Blutungen)bei Magen-Darm-Blutung oder -Durchbruch (Perforation) in der Vorgeschichte im Zusammenhang mit einer vorherigen Therapie mit nichtsteroidalen Antirheumatika/Antiphlogistika (NSAR)bei Hirnblutungen (zerebrovaskulären Blutungen) oder anderen aktiven Blutungenbei schweren Leber- oder Nierenfunktionsstörungenbei schwerer Herzschwäche (Herzinsuffizienz)im letzten Drittel der Schwangerschaftvon Kindern unter 40 kg Körpergewicht (unter 12 Jahren), da diese Dosisstärke aufgrund des zu hohen Wirkstoffgehaltes nicht geeignet ist.DosierungNehmen Sie das Arzneimittel immer genau nach Anweisung ein. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Nehmen Sie das Azrneimittel ohne ärztlichen oder zahnärztlichen Rat nicht länger als 4 Tage ein.Falls vom Arzt nicht anders verordnet, ist die übliche Dosis ab 40 kg Körpergewicht (Kinder und3,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet das Finanzamt die Einkommensteuer Vorauszahlung?
Das Finanzamt berechnet die Einkommensteuer Vorauszahlung auf Basis der Einkommenssteuererklärung des Vorjahres. Dabei wird das zu versteuernde Einkommen sowie die individuellen Steuersätze berücksichtigt. Auch mögliche Steuerermäßigungen und Freibeträge fließen in die Berechnung mit ein. Die Vorauszahlungen werden in der Regel vierteljährlich geleistet und können im Laufe des Jahres angepasst werden, falls sich die Einkommenssituation ändert. Es ist wichtig, die Vorauszahlungen regelmäßig zu überprüfen und gegebenenfalls anzupassen, um Nachzahlungen oder Rückzahlungen zu vermeiden. **
-
Wie setzt das Finanzamt die Einkommensteuer fest?
Das Finanzamt setzt die Einkommensteuer fest, indem es die Einkünfte einer Person aus verschiedenen Quellen wie Gehalt, Kapitalerträgen und Vermietungseinkünften zusammenrechnet. Anschließend werden von diesen Einkünften bestimmte Freibeträge abgezogen, um das zu versteuernde Einkommen zu ermitteln. Auf Basis des zu versteuernden Einkommens wird dann der individuelle Steuersatz angewendet, der in den Einkommensteuertabellen festgelegt ist. Nach Abzug von eventuellen Sonderausgaben, außergewöhnlichen Belastungen und Steuerermäßigungen wird die endgültige Einkommensteuer festgesetzt. Die Steuerpflichtigen erhalten einen Steuerbescheid, in dem die Berechnung der Einkommensteuer detailliert aufgeführt ist. **
-
Wie kann man die Einkommensteuer durch legale Mittel minimieren? Was sind die wichtigsten Änderungen im Steuergesetz für die Einkommensteuer in diesem Jahr?
1. Man kann die Einkommensteuer durch legale Mittel minimieren, indem man Werbungskosten geltend macht, Spenden absetzt und Steuerfreibeträge nutzt. 2. Die wichtigsten Änderungen im Steuergesetz für die Einkommensteuer in diesem Jahr betreffen unter anderem die Anhebung des Grundfreibetrags, die Abschaffung des Solidaritätszuschlags für die meisten Steuerzahler und die Erhöhung des Kindergeldes. **
-
Was sind die gängigsten Fehler, die bei einer Betriebsprüfung durch das Finanzamt begangen werden?
Die gängigsten Fehler bei einer Betriebsprüfung sind unvollständige oder fehlerhafte Buchführung, unzureichende Dokumentation von Geschäftsvorfällen und unklare Trennung von betrieblichen und privaten Ausgaben. Diese Fehler können zu Nachzahlungen, Strafzahlungen und weiteren Konsequenzen führen. Es ist daher wichtig, die Buchführung sorgfältig zu führen und alle steuerrelevanten Unterlagen ordnungsgemäß aufzubewahren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.